
Si eres propietario de una vivienda que tienes alquilada de forma habitual, una de las dudas más importantes es saber si el seguro de hogar que tienes contratado sigue siendo adecuado para esa situación. No basta con que exista una póliza en vigor: lo realmente importante es comprobar que la aseguradora conoce el uso real del inmueble y que las coberturas responden a los riesgos que asumes como propietario.
Cuando reviso un seguro de hogar para un propietario que alquila, no empiezo por preguntar cuánto cuesta ni por comparar una lista de coberturas. Lo primero que comprobaría es algo mucho más básico: si la vivienda está declarada correctamente como vivienda arrendada. Una casa ocupada por su propietario no presenta exactamente la misma situación que otra cedida a un inquilino, y esa diferencia debería estar correctamente reflejada en el seguro.
A partir de ahí, la revisión pasa por analizar qué parte del inmueble sigue siendo responsabilidad o patrimonio del propietario. El continente, los muebles y electrodomésticos que continúen siendo tuyos, la responsabilidad civil, determinados daños causados durante el alquiler, la defensa jurídica, los límites y las exclusiones son algunos de los aspectos que conviene estudiar con calma.
También hay que evitar una confusión bastante habitual: el seguro del propietario y el seguro del inquilino no protegen necesariamente lo mismo. Aunque el arrendatario tenga su propia póliza, tú sigues teniendo una vivienda, unos bienes y unas posibles responsabilidades que proteger. Por eso, en este artículo vamos a centrarnos exclusivamente en lo que debería revisar el propietario de una vivienda alquilada para saber si su seguro está realmente adaptado a esa situación.
¿Necesito un seguro de hogar específico si alquilo mi vivienda?
Más que fijarme únicamente en si la póliza se comercializa con el nombre de “seguro para propietarios” o “seguro para viviendas alquiladas”, me interesa comprobar que el contrato está correctamente planteado para el uso real del inmueble. Cada aseguradora estructura sus productos de una forma diferente: algunas ofrecen modalidades específicas para arrendadores y otras adaptan sus seguros de hogar mediante determinadas garantías y condiciones.
Por eso no existe una respuesta tan simple como decir que todos los propietarios necesitan un producto con un nombre concreto. Lo que sí considero fundamental es que la compañía sepa que la vivienda está alquilada. Si contrataste el seguro cuando todavía vivías en ella y posteriormente decidiste arrendarla, yo revisaría la póliza antes de dar por hecho que sigue respondiendo correctamente a la nueva situación.
Después comprobaría el continente, el posible contenido que siga perteneciendo al propietario, la responsabilidad civil y aquellas garantías que puedan ser especialmente relevantes cuando la vivienda está ocupada por un tercero. También revisaría qué sucede si se producen daños causados por el inquilino, si existen coberturas relacionadas con vandalismo o daños malintencionados, qué defensa jurídica ofrece la póliza y qué límites o exclusiones afectan a cada garantía.
En mi experiencia, esta revisión es mucho más útil que comparar únicamente precios. Dos seguros pueden mostrar una lista de coberturas parecida y, sin embargo, responder de forma muy diferente cuando se leen las condiciones en detalle. Por eso, si estás empezando a revisar tu póliza, puede ser útil conocer primero las opciones de seguro de hogar y después comprobar cuáles encajan realmente con una vivienda destinada al alquiler.
Seguro del propietario y seguro del inquilino: no protegen lo mismo
Una de las preguntas más frecuentes es quién debe contratar el seguro de una vivienda alquilada. Sin embargo, creo que plantearlo como una elección entre propietario o inquilino simplifica demasiado la situación. Ambos pueden tener intereses diferentes que proteger y, por tanto, la existencia de una póliza contratada por una de las partes no significa necesariamente que la otra tenga resueltas todas sus necesidades.
Qué suele interesar proteger al propietario
Como propietario, lo normal es que te preocupen especialmente los elementos que forman parte del inmueble, los bienes que siguen siendo tuyos y determinadas responsabilidades relacionadas con la vivienda. Ahí pueden entrar el continente, las instalaciones fijas, los muebles y electrodomésticos que hayas dejado en el piso, la responsabilidad civil y otras garantías vinculadas al alquiler.
La importancia de cada apartado dependerá mucho de cómo se entregue la vivienda. Si alquilas un piso vacío, el contenido del propietario tendrá un peso menor. Si lo alquilas completamente amueblado, la situación cambia: sofás, camas, armarios, frigorífico, lavadora, televisión u otros bienes pueden seguir siendo tuyos aunque sea el inquilino quien los utilice a diario. En ese caso, conviene revisar si están correctamente asegurados y por qué capital.
Qué puede corresponder al seguro del inquilino
El inquilino, por su parte, puede necesitar proteger sus propios bienes y determinadas responsabilidades que le correspondan. Si lleva consigo ordenadores, televisores, muebles, objetos personales u otros bienes, no debería dar por hecho que el seguro contratado por el propietario protege todo ese patrimonio.
Lo mismo sucede con la responsabilidad civil. Dependiendo del origen del daño y de quién resulte responsable, puede intervenir una póliza u otra. Por eso, cuando alguien me pregunta si basta con que una de las dos partes tenga seguro, prefiero darle la vuelta a la pregunta: qué queremos proteger, a quién pertenece y qué responsabilidad estamos intentando cubrir. Esa distinción suele aclarar mucho mejor la situación que un simple “lo paga el propietario” o “lo paga el inquilino”.
Coberturas que deberías revisar si alquilas una vivienda
El verdadero valor de un seguro para una vivienda alquilada está en cómo responde cuando ocurre un problema. Por eso, más que contratar todas las garantías posibles, interesa identificar qué riesgos tiene realmente esa vivienda y comprobar cómo están tratados dentro de la póliza.
Continente: estructura e instalaciones de la vivienda
El continente engloba, de forma general, los elementos que forman parte de la propia vivienda, como su estructura y determinadas instalaciones fijas, aunque la definición exacta dependerá de cada aseguradora. Para un propietario, este es uno de los primeros apartados que conviene revisar porque protege una parte esencial de su patrimonio.
No me limitaría a comprobar que aparece la palabra “continente” en las condiciones particulares. También miraría qué capital está asegurado y cómo se ha calculado. La finalidad no es asegurar el precio de compraventa de la vivienda, sino determinar correctamente el valor asegurable conforme a los criterios de la compañía.
Aquí también merece la pena prestar atención al posible infraseguro. Si el capital declarado es insuficiente respecto a aquello que realmente debería estar asegurado, un siniestro importante puede convertirse en un problema precisamente cuando esperamos que la póliza responda.
Contenido del propietario si la vivienda está amueblada
Este punto es especialmente importante en un seguro de vivienda alquilada amueblada. A veces se piensa que, como el propietario ya no vive en la casa, tampoco tiene contenido que asegurar, pero no siempre es así. Puede seguir siendo propietario de gran parte de los bienes que hay dentro de la vivienda.
Cuando reviso una póliza para un inmueble alquilado, me resulta muy útil separar claramente qué pertenece al propietario y qué pertenece al inquilino. Si el frigorífico, la lavadora, los muebles del salón o el dormitorio siguen siendo del arrendador, tiene sentido comprobar cómo están tratados dentro del seguro y qué capital de contenido se ha declarado.
También conviene revisar cómo clasifica la aseguradora determinados elementos, porque algo que coloquialmente consideramos parte de la vivienda puede recibir un tratamiento diferente en las condiciones de la póliza. Por eso no basta con hacer una lista aproximada de bienes; es mejor comprobar cómo los define el contrato.
Responsabilidad civil del propietario
La responsabilidad civil del propietario de una vivienda alquilada es otra de las garantías que merece una revisión específica. A menudo se resume diciendo que cubre daños causados a terceros, pero esa definición por sí sola se queda corta.
Yo comprobaría qué responsabilidades contempla, quién aparece como asegurado, qué situaciones están incluidas y cuál es el límite económico de la cobertura. Por ejemplo, si un problema relacionado con una instalación de la vivienda termina provocando daños en otra propiedad, puede existir una reclamación que vaya más allá de reparar únicamente el daño dentro de tu casa.
Por eso no me quedaría satisfecho con ver que la póliza incluye “responsabilidad civil”. Querría saber exactamente qué cubre, hasta qué importe y en qué circunstancias.
Daños por agua, incendio y otros siniestros
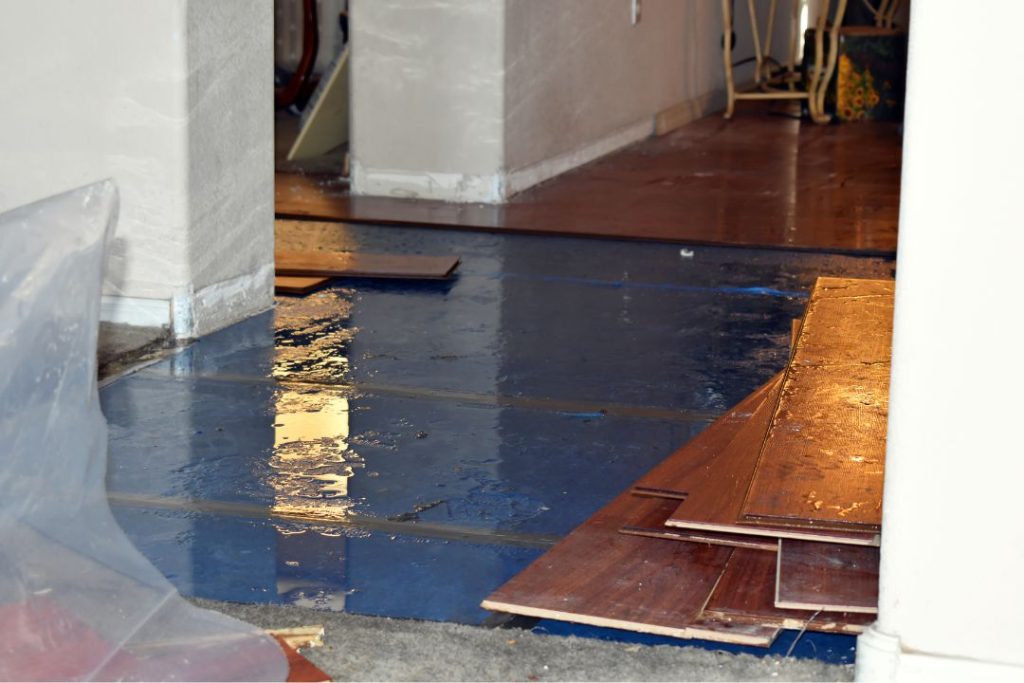
Los daños por agua, incendio, fenómenos atmosféricos, daños eléctricos o roturas siguen siendo relevantes aunque la vivienda esté alquilada. La diferencia está en que, como propietario, interesa analizar cómo responde la póliza teniendo en cuenta que el inmueble está ocupado por otra persona.
Ante un daño por agua, por ejemplo, puede ser importante determinar dónde se originó el problema, qué elemento ha resultado afectado, a quién pertenece el bien dañado y si existen terceros perjudicados. En un incendio sucede algo similar: no basta con saber que existe una cobertura; hay que entender qué bienes están asegurados, cuáles son los capitales y qué gastos contempla el contrato.
Por eso prefiero explicar estas garantías desde situaciones reales antes que limitarme a enumerarlas. El propietario necesita saber cómo puede afectar un siniestro a su vivienda, no memorizar el nombre de cada cobertura.
Daños causados por el inquilino
Este es uno de los apartados en los que conviene ser más prudente. Contratar un seguro para propietario de vivienda alquilada no significa que cualquier desperfecto causado por el arrendatario vaya a quedar cubierto automáticamente.
Hay que distinguir entre situaciones muy diferentes. Un accidente no es lo mismo que una negligencia; el desgaste normal por el uso no es equivalente a un daño intencionado, y tampoco todos los incumplimientos tienen el mismo tratamiento desde el punto de vista asegurador.
Cuando reviso una póliza que anuncia protección frente a daños del inquilino, me fijo especialmente en cuatro cosas: qué daños contempla, en qué circunstancias, hasta qué cantidad y con qué exclusiones. Esta es una de esas garantías en las que el nombre comercial puede transmitir una sensación de protección mucho más amplia de la que finalmente reflejan las condiciones.
Vandalismo y daños malintencionados
Los daños deliberados merecen un apartado propio porque no deberían confundirse con un accidente o con un simple desperfecto. Si esta posibilidad te preocupa especialmente, no daría por supuesto que queda cubierta dentro de una garantía genérica de daños.
Conviene comprobar si la póliza contempla expresamente actos vandálicos o determinados daños malintencionados causados por el arrendatario, qué requisitos exige para reclamar y qué límite económico establece. Una garantía puede aparecer incluida y, aun así, tener un sublímite distinto al del resto de coberturas.
Ese tipo de detalles son los que realmente permiten saber si una póliza está bien adaptada a una vivienda alquilada.
Defensa jurídica para el propietario
El alquiler crea una relación contractual y, como en cualquier relación de este tipo, pueden aparecer discrepancias, reclamaciones o conflictos. Por eso algunas pólizas incorporan garantías de defensa jurídica especialmente interesantes para el propietario.
Ahora bien, tampoco asumiría que cualquier problema entre arrendador e inquilino queda cubierto. Lo importante es revisar qué tipo de asesoramiento jurídico se incluye, qué reclamaciones pueden realizarse, qué procedimientos contempla la garantía, qué gastos asume la compañía y hasta qué límite.
Una vez más, el criterio debe ser el mismo: no quedarse con el nombre de la cobertura, sino entender qué protección ofrece realmente.
¿Qué pasa si el inquilino causa daños en la vivienda?
Esta es probablemente una de las preguntas que más preocupan a cualquier propietario. La respuesta, sin embargo, no puede reducirse a decir que “lo paga el seguro” o que “se descuenta de la fianza”. Todo dependerá del tipo de daño, de cómo se haya producido, de quién resulte responsable y de lo que establezcan los contratos y pólizas implicados.
Daño accidental, negligencia o daño intencionado: no es lo mismo
Imagina tres situaciones distintas. En la primera, el inquilino provoca accidentalmente un daño durante el uso normal de la vivienda. En la segunda, existe una conducta negligente que termina provocando un perjuicio. En la tercera, el daño se produce deliberadamente.
Desde el punto de vista del propietario, en los tres casos existe un elemento de la vivienda que ha resultado dañado. Sin embargo, para una aseguradora pueden ser situaciones completamente diferentes. Por eso, cuando analizo una cobertura relacionada con daños del arrendatario, me fijo mucho en cómo define la póliza el hecho cubierto y qué exclusiones aplica.
Las condiciones contractuales importan bastante más que la frase resumida que pueda aparecer en una página comercial.
¿Puede utilizarse la fianza para reparar los daños?
La fianza y el seguro cumplen funciones distintas y no deberían tratarse como si fueran intercambiables. La existencia de una fianza puede tener relevancia cuando se producen determinados daños atribuibles al arrendatario, pero eso no significa que cualquier desperfecto pueda descontarse automáticamente.
También es importante diferenciar entre un deterioro normal derivado del uso y un daño imputable al inquilino. Ante una situación concreta, habrá que valorar las circunstancias, el contrato y la normativa aplicable.
Desde el punto de vista asegurador, yo evitaría contratar una póliza pensando que “para los daños pequeños ya está la fianza y para todo lo demás está el seguro”. La realidad suele ser más compleja y merece una revisión más cuidadosa.
Qué revisar en tu póliza antes de que ocurra un siniestro
Lo ideal es no esperar a tener un problema para descubrir cómo funciona el seguro. Antes de que ocurra un siniestro, comprobaría si la compañía conoce que la vivienda está alquilada, qué daños causados por el inquilino contempla, si distingue entre daños accidentales e intencionados, si existe alguna cobertura de vandalismo, qué límites se aplican y qué documentación puede exigirse.
Esta revisión preventiva resulta mucho más útil que intentar interpretar la póliza deprisa cuando el daño ya se ha producido.
¿Qué ocurre si el inquilino tiene su propio seguro de hogar?
Que el inquilino tenga un seguro puede ser positivo, pero eso no significa que el propietario deje automáticamente de necesitar protección. Cada parte puede asegurar bienes y responsabilidades diferentes.
El arrendatario puede proteger sus pertenencias y determinadas responsabilidades que le correspondan, mientras que el propietario puede necesitar asegurar el inmueble, sus propios bienes y las responsabilidades relacionadas con su condición de titular de la vivienda.
Por eso me parece más acertado considerar ambas pólizas como potencialmente complementarias. Ante un siniestro habrá que determinar qué ha sucedido, qué bienes han resultado afectados, a quién pertenecen y quién resulta responsable. No conviene asumir de antemano que el seguro del inquilino va a proteger también los muebles, electrodomésticos o intereses económicos del propietario.
Seguro de hogar y seguro de impago de alquiler: ¿son lo mismo?
No. Aunque ambos productos pueden aparecer relacionados cuando hablamos de propietarios que alquilan una vivienda, protegen riesgos distintos.
El seguro de hogar se centra en los bienes y responsabilidades definidos en la póliza: vivienda, contenido, determinados daños, responsabilidad civil y otras garantías contratadas. El seguro de impago de alquiler, en cambio, busca proteger al propietario frente al riesgo económico derivado del impago de las rentas en las condiciones previstas en el contrato.
Algunas soluciones pueden agrupar diferentes garantías, pero no daría por supuesto que un seguro de hogar incluye automáticamente protección frente al impago.
También conviene distinguir entre impago y otra cobertura que puede aparecer con nombres como pérdida de alquileres. Esta última puede referirse, por ejemplo, a rentas que el propietario deja de percibir porque un siniestro cubierto impide temporalmente habitar la vivienda. Eso no es necesariamente lo mismo que un arrendatario deje de pagar las mensualidades.
¿Un seguro de hogar básico es suficiente para una vivienda alquilada?
Dependerá de la vivienda y de las necesidades concretas del propietario. No creo que tenga sentido afirmar que un seguro básico siempre es insuficiente ni que una modalidad ampliada sea automáticamente mejor.
La comparación debería tener en cuenta las características del inmueble, si se alquila amueblado, qué bienes conserva el propietario, qué responsabilidad civil necesita, qué garantías relacionadas con daños del inquilino quiere incluir y qué importancia tienen la defensa jurídica, los límites, las franquicias o las exclusiones.
Cuando comparo dos pólizas, no me fijo únicamente en cuál presenta una lista más larga de coberturas. Una opción puede incluir muchas garantías poco relevantes para ese propietario, mientras que otra más sencilla puede proteger correctamente los riesgos que realmente le preocupan.
También hay que comparar los capitales. Dos pólizas pueden incluir responsabilidad civil, pero con límites muy diferentes. Lo mismo sucede con determinadas coberturas de daños, que pueden tener sublímites o franquicias.
Si quieres profundizar en esta comparación, puedes consultar nuestra guía sobre las diferencias entre un seguro de hogar básico y uno ampliado.
¿Y si la vivienda alquilada todavía tiene hipoteca?
Muchos propietarios alquilan una vivienda que todavía tiene financiación pendiente, y eso suele generar dudas sobre el seguro contratado inicialmente a través del banco.
En estos casos conviene separar dos cuestiones. Por un lado está la relación entre la vivienda, el préstamo y las condiciones que puedan existir en cada contrato. Por otro, está la elección de la póliza con la que quieres proteger realmente el inmueble.
Si sigues pagando un seguro contratado cuando firmaste la hipoteca, puede ser un buen momento para revisar capitales, coberturas, precio, uso declarado de la vivienda y posibles bonificaciones vinculadas a otros productos. No cambiaría el seguro únicamente porque aparezca una alternativa más barata. Primero comprobaría si existen consecuencias sobre las condiciones de la financiación y, después, compararía pólizas equivalentes.
Si te encuentras en esta situación, puedes ampliar información en nuestra guía sobre cambiar el seguro de hogar del banco.
¿Es lo mismo alquilar una vivienda habitual que destinarla a alquiler vacacional?
No necesariamente. Este artículo está pensado para propietarios que alquilan una vivienda de forma habitual y quieren revisar cómo protegerla correctamente.
Cuando hablamos de alquiler vacacional, turístico o de corta duración, cambian las circunstancias de uso del inmueble y pueden cambiar también las necesidades aseguradoras. Hay una mayor rotación de ocupantes, una utilización diferente de la vivienda y unas condiciones que no tienen por qué coincidir con las de un alquiler residencial convencional.
Por eso prefiero separar claramente ambas situaciones. Si tu vivienda se utiliza para estancias vacacionales o de corta duración, puedes consultar nuestra guía específica sobre seguro de hogar para alquiler vacacional.
Cómo elegir un seguro de hogar si eres propietario de una vivienda alquilada
Después de revisar todos estos puntos, mi forma de elegir una póliza sería bastante sencilla: empezar por confirmar el uso real de la vivienda y, a partir de ahí, comprobar qué patrimonio y qué responsabilidades necesito proteger.
El continente debería estar correctamente asegurado, y si la vivienda se entrega amueblada también revisaría qué contenido sigue siendo propiedad del arrendador. Después analizaría la responsabilidad civil, las coberturas relacionadas con daños del inquilino, la posible protección frente a vandalismo y la defensa jurídica.
Finalmente, dedicaría tiempo a leer aquello que suele recibir menos atención: límites, sublímites, franquicias y exclusiones. Es ahí donde muchas veces aparecen las diferencias reales entre dos pólizas que, a simple vista, parecen prácticamente iguales.
| Qué revisar | Por qué |
|---|---|
| Uso declarado de la vivienda | El seguro debe reflejar que el inmueble está alquilado |
| Continente | Protege los elementos asegurables de la vivienda |
| Capital de continente | Debe estar correctamente calculado |
| Contenido del propietario | Especialmente relevante si la vivienda se alquila amueblada |
| Responsabilidad civil | Conviene conocer situaciones cubiertas y límites |
| Daños del inquilino | No hay que dar por supuesto que todos están incluidos |
| Vandalismo o daños malintencionados | Puede requerir una garantía específica |
| Defensa jurídica | Conviene revisar conflictos y actuaciones cubiertas |
| Franquicias | Determinan qué parte del daño puede asumir el asegurado |
| Límites y sublímites | Una cobertura puede existir, pero estar limitada |
| Exclusiones | Indican en qué situaciones la póliza no responde |
Cuando alguien me enseña dos seguros y me pregunta cuál elegiría, no me quedo únicamente con el precio ni con el número de coberturas. Quiero saber qué protege cada garantía, cuánto cubre, qué condiciones exige y qué situaciones quedan fuera. Esa revisión ofrece una visión mucho más realista de la póliza.
Si tienes una vivienda alquilada y quieres valorar qué protección puede encajar con ella, puedes consultar nuestro seguro de hogar o solicitar directamente un cálculo personalizado.
Preguntas frecuentes sobre el seguro de hogar para propietarios que alquilan (FAQs)
¿Qué seguro necesito si soy propietario de una vivienda alquilada?
Más que buscar únicamente un producto con un nombre concreto, necesitas comprobar que la póliza tiene en cuenta que la vivienda está alquilada y que protege correctamente tus intereses como propietario. Entre los aspectos que revisaría están el continente, el contenido que siga siendo tuyo, la responsabilidad civil y aquellas garantías adicionales que puedan resultar relevantes, como determinados daños del inquilino, vandalismo o defensa jurídica.
¿Es obligatorio tener seguro de hogar si alquilo mi vivienda?
No conviene confundir que un seguro sea recomendable con que exista siempre la misma obligación en cualquier circunstancia. Pueden intervenir distintos factores, como la financiación de la vivienda o determinadas condiciones contractuales. Si necesitas saber si existe una obligación concreta en tu caso, conviene revisar la documentación aplicable. Desde el punto de vista patrimonial, lo importante es valorar qué consecuencias económicas tendría un siniestro en una vivienda que continúa siendo de tu propiedad.
¿El seguro de hogar cubre los daños causados por el inquilino?
Puede cubrir determinadas situaciones, pero no deberías asumir que cualquier daño provocado por el arrendatario está incluido. Hay que comprobar qué ha sucedido, cómo define la póliza ese tipo de daño, qué límites establece y qué exclusiones aplica. Un accidente, una negligencia, el desgaste por uso y un daño deliberado no tienen por qué recibir el mismo tratamiento.
¿Quién paga el seguro de hogar, el propietario o el inquilino?
Cada parte puede contratar una póliza para proteger sus propios intereses. El propietario puede asegurar el inmueble, sus bienes y determinadas responsabilidades, mientras que el inquilino puede proteger sus pertenencias y las responsabilidades que le correspondan. Por eso considero más útil preguntarse qué necesita asegurar cada uno que intentar reducir toda la cuestión a quién paga un único seguro.
¿Qué debe asegurar el propietario y qué debe asegurar el inquilino?
El propietario debería revisar especialmente aquello que forma parte de su patrimonio: vivienda, bienes que continúen siendo suyos y posibles responsabilidades relacionadas con el inmueble. El inquilino puede necesitar proteger sus bienes personales y su propia responsabilidad. La distribución exacta dependerá de las pólizas contratadas y de las circunstancias de cada alquiler.
¿El seguro del inquilino sustituye al seguro del propietario?
No necesariamente. Aunque el arrendatario tenga una póliza, el propietario sigue teniendo un inmueble y unos intereses propios que proteger. Antes de prescindir de cualquier cobertura, habría que comprobar exactamente qué protege cada contrato y hasta dónde llegan las responsabilidades de cada parte.
¿Necesito otro seguro si alquilo la vivienda como alquiler vacacional?
El alquiler vacacional presenta una situación diferente a la del alquiler residencial habitual. Si el inmueble se destina a estancias turísticas o de corta duración, conviene revisar expresamente ese uso y las condiciones específicas del seguro. Puedes ampliar información en nuestra guía sobre seguro de hogar para alquiler vacacional.


0 comentarios