
Un seguro para segunda residencia debe ajustarse al uso real de la vivienda. Antes de comparar precios, hay que aclarar si la utilizas en vacaciones y fines de semana, si la alquilas a otras personas o si permanece prácticamente desocupada. Después conviene comprobar las garantías contratadas, sus límites y los bienes asegurados. Dos pólizas con un nombre parecido pueden proteger situaciones diferentes.
En Seguros Raúl Morales puedes solicitar un presupuesto de seguro de hogar para tu vivienda. Si todavía no sabes qué debes pedir, esta guía te ayudará a identificar las cuestiones que merece la pena revisar.
Qué seguro necesita una segunda residencia según su uso
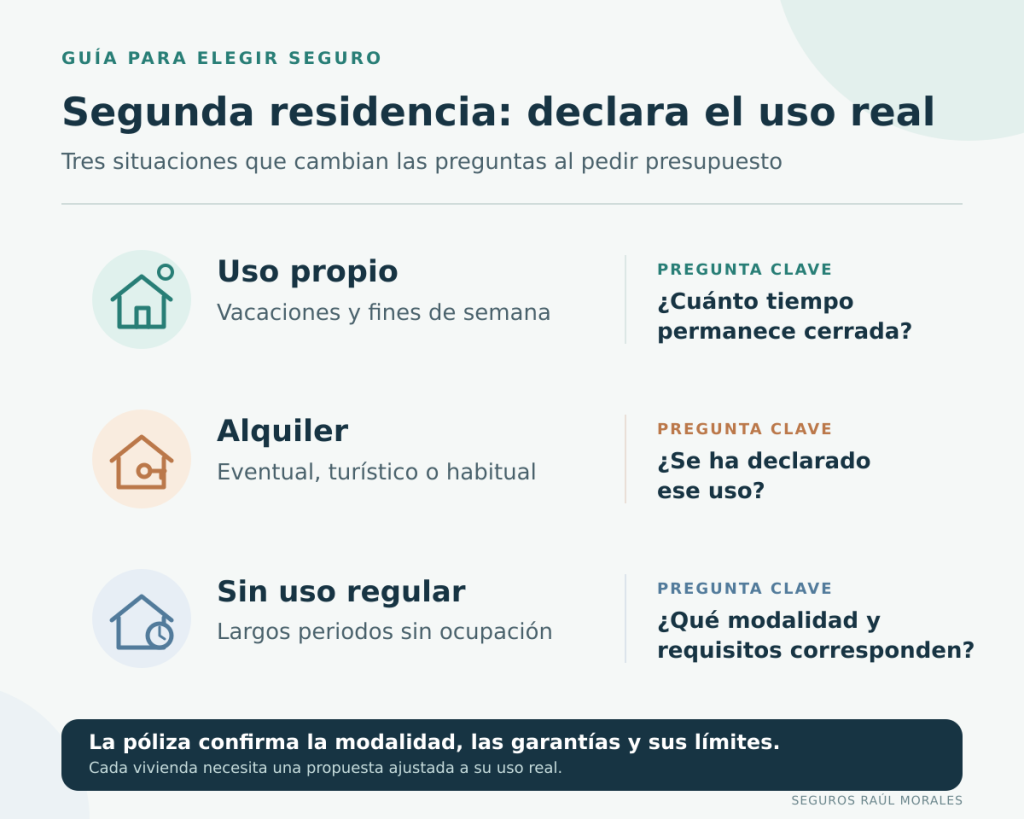
La expresión «segunda residencia» describe una vivienda que no es tu domicilio habitual, pero no explica por sí sola qué uso le das. Esta diferencia importa al elegir la póliza. Reale distingue entre las modalidades Hogar Vacaciones, Hogar Alquiler, Hogar Alquiler turístico y Hogar Desocupada en su nota informativa de hogar de septiembre de 2026. La modalidad adecuada se determina a partir de las circunstancias reales y de las condiciones de contratación.
| Cómo utilizas la vivienda | Qué debes comunicar y comprobar |
|---|---|
| Vas algunos fines de semana o durante tus vacaciones | Indica que es una vivienda de uso vacacional, cuánto tiempo suele permanecer sin ocupantes y qué bienes dejas dentro. Reale Hogar Vacaciones está dirigido a viviendas utilizadas en fines de semana o vacaciones; hay que revisar sus garantías concretas. |
| La usas tú y también la alquilas de manera eventual | Declara ambas situaciones. Comprueba si la modalidad propuesta admite ese alquiler y qué garantías se contratan para los periodos en que hay huéspedes. |
| La destinas a alquiler turístico o habitual a terceros | Explica el tipo y la frecuencia del alquiler antes de solicitar precio. Puede corresponder una modalidad diferente de la destinada al uso vacacional propio. |
| Permanece casi siempre vacía | Describe cuánto tiempo y en qué condiciones está sin uso. Pide que se valore si corresponde una modalidad para vivienda desocupada y qué requisitos o límites se aplicarían. |
Si la vivienda se alquila, puedes ampliar la cuestión en nuestra guía sobre seguro de hogar para alquiler vacacional o, si está arrendada de forma habitual, en el artículo sobre seguro de hogar para el propietario que alquila. La protección de una casa utilizada por su dueño durante las vacaciones y la de una vivienda explotada como alojamiento no deben darse por equivalentes.
¿Qué cambia si la segunda residencia pasa meses sin ocuparse?
Pasar meses sin visitas puede hacer que una fuga, una avería o un robo se descubran tarde. También obliga a describir con precisión el uso de la casa al pedir presupuesto. No hay un número de meses que, por sí solo, permita elegir la misma modalidad en todas las aseguradoras. Reale distingue entre Hogar Vacaciones y Hogar Desocupada; por eso conviene explicar cuándo utilizas realmente la vivienda y dejar que la propuesta identifique la modalidad y las condiciones aplicables.
Si solo vas en verano o acudes algunos fines de semana, indícalo tal como es. Pregunta si la póliza propuesta establece límites o requisitos durante ausencias prolongadas, qué mantenimiento o medidas de protección exige y cómo se prestaría la asistencia cuando no estás cerca. La respuesta debe comprobarse en la documentación de tu seguro antes de contratarlo, sin aplicar plazos o exclusiones publicados para otras pólizas.
Qué coberturas conviene revisar antes de contratar
No basta con ver «daños por agua» o «robo» en una lista de ventajas. Hay que saber si la garantía está incluida en la propuesta, cuánto se ha asegurado, a qué bienes alcanza y qué condiciones se aplican.
El documento informativo de Reale Hogar Vacaciones identifica como básicas garantías como incendio, explosión y caída de rayo, además de determinados gastos derivados del siniestro y el servicio Servihogar. Presenta daños por agua, fenómenos meteorológicos, robo y responsabilidad civil, entre otras garantías, como opciones que deben comprobarse y contratarse según el caso. El alcance definitivo estará en la documentación de la póliza.
Daños por agua y fenómenos atmosféricos
Una fuga puede tardar en descubrirse cuando nadie visita la vivienda durante semanas. Al comparar propuestas, pregunta si se cubren los daños ocasionados por una rotura accidental, la localización de la avería, la reparación de la instalación y los posibles daños a vecinos. Comprueba por separado filtraciones y fenómenos meteorológicos: sus condiciones no tienen por qué ser las mismas.
Si la casa está en una zona costera, rural o expuesta a determinados episodios meteorológicos, describe sus características y revisa los límites aplicables. No traslades a tu póliza los umbrales de lluvia o viento publicados por otra aseguradora: cada contrato tiene sus propias condiciones.
Robo, contenido y anexos
Revisa si has asegurado solo el continente —la vivienda y sus elementos fijos— o también el contenido, como muebles y otros bienes. Pregunta cómo trata la póliza el robo y los daños causados durante un intento de robo, qué medidas de seguridad exige y qué ocurre con objetos de valor.
Si tienes trastero, garaje, jardín, piscina o placas solares, indica su existencia. No des por hecho que todos los elementos situados dentro de la parcela están protegidos en las mismas condiciones que la vivienda: confirma cuáles figuran en la propuesta y con qué capitales.
Responsabilidad civil y asistencia
Una incidencia en tu segunda residencia también puede afectar a terceros. Por ejemplo, una instalación de la vivienda podría causar daños en un inmueble vecino. Comprueba si se incluye responsabilidad civil, quién está asegurado, qué situaciones contempla y cuál es el límite de indemnización. Si alquilas la vivienda, pregunta de forma específica por las responsabilidades relacionadas con ese uso.
También merece la pena entender la asistencia disponible cuando estás lejos de la casa: qué servicios pueden solicitarse, cómo se presta la atención urgente y qué gastos o límites corresponden al asegurado. Una garantía con un nombre atractivo no sustituye la lectura de sus condiciones. Si quieres repasar los conceptos generales, consulta qué cubre y qué no un seguro multirriesgo de hogar.
¿Y la ocupación ilegal?
No confundas la cobertura de robo, la defensa jurídica general y una eventual protección específica ante ocupación ilegal. Si esta cuestión te preocupa, pregunta si existe una garantía contratable para tu modalidad, qué asistencia ofrece, sus límites y sus exclusiones. No debe presentarse como una cobertura automática de cualquier seguro de segunda residencia.
¿Cuánto cuesta un seguro para segunda residencia?
No hay un precio único que sirva para todas las segundas viviendas. Para preparar una propuesta hay que valorar la vivienda, su ubicación, el uso declarado, los capitales de continente y contenido y las garantías elegidas. Una prima publicada para un piso concreto no permite calcular cuánto costará asegurar otra casa ni demuestra que una segunda residencia sea siempre más barata o más cara que la vivienda habitual.
Cuando compares presupuestos, revisa primero que describan el mismo uso y capitales equivalentes. Después compara coberturas, límites, posibles franquicias y exclusiones junto al precio. Si estás decidiendo entre distintos niveles de protección, esta comparativa entre seguro de hogar básico y ampliado puede ayudarte a ordenar las preguntas, aunque la propuesta final debe ajustarse a tu segunda vivienda.
Dos ejemplos ilustrativos para preparar la consulta
Ejemplo hipotético 1: un piso utilizado los fines de semana. Sus propietarios van algunos viernes y permanecen allí parte de las vacaciones. El resto del tiempo queda cerrado y contiene muebles y electrodomésticos. Antes de contratar, deberían comunicar ese uso y comprobar daños por agua, robo del contenido, responsabilidad civil y asistencia, además de los límites y requisitos de cada garantía. El ejemplo no presupone que todas estén incluidas.
Ejemplo hipotético 2: una casa que también se alquila en verano. La familia la utiliza durante el año y cede estancias a huéspedes en determinados periodos. En la solicitud debe describir ambas formas de uso. La pregunta inicial ya no es solo cuánto cuesta el seguro: también hay que verificar qué modalidad admite el alquiler y qué coberturas resultan aplicables mientras la ocupan terceros.
Estos casos sirven para formular una consulta mejor; no describen siniestros ni clientes reales de Seguros Raúl Morales.
¿Es obligatorio asegurar una segunda residencia?
En España, una segunda vivienda sin hipoteca no requiere, por regla general, contratar un seguro de hogar. Si está hipotecada, la situación cambia: el Banco de España explica la exigencia de un seguro de daños o incendios vinculado a la hipoteca y que puedes presentar una póliza alternativa a la propuesta por la entidad, con las condiciones que correspondan.
La exigencia mínima de la hipoteca y las coberturas que te interesa contratar para proteger tu patrimonio son decisiones diferentes. Revisa la documentación del préstamo y la póliza antes de elegir solo por el precio. Si ya tienes un seguro contratado a través del banco, consulta qué revisar antes de cambiarlo.
Qué datos reunir para pedir presupuesto
Para recibir una propuesta ajustada a tu caso, prepara estos datos:
- Dirección, tipo de inmueble y características de la vivienda.
- Uso real: vacaciones propias, alquiler eventual, alquiler turístico, alquiler habitual o periodos prolongados sin ocupación.
- Valor que necesitas asegurar para el continente y, si procede, para los muebles y demás contenido.
- Anexos y bienes relevantes, como trastero, jardín, piscina o instalaciones especiales.
- Si existe hipoteca y, en caso de tener otra póliza, sus condiciones y fecha de vencimiento.
Con esta información podrás preguntar por las garantías que te interesan y comparar propuestas equivalentes.
Preguntas frecuentes sobre el seguro de segunda residencia (FAQs)
¿Daños por agua y robo están siempre incluidos?
No debes suponerlo. En el documento informativo de Reale Hogar Vacaciones figuran entre las garantías opcionales. Pide que te indiquen por escrito cuáles aparecen en tu propuesta, los bienes que cubren y sus límites.
¿Cuántos días puede permanecer vacía la casa sin afectar al seguro?
No hay una respuesta válida para todas las pólizas. Describe cuánto tiempo permanece sin ocupantes y revisa las definiciones, obligaciones y exclusiones del contrato concreto. No uses un número de días publicado para otra compañía como si se aplicara a tu seguro.
¿Sirve el mismo seguro si empiezo a alquilar mi segunda vivienda?
No lo des por supuesto. Comunica el cambio de uso antes de alquilarla y comprueba qué modalidad y garantías corresponden. El documento de Reale distingue entre uso vacacional propio, alquiler eventual, alquiler turístico y otros supuestos; la respuesta dependerá de la propuesta y de las condiciones aplicables.


0 comentarios