
Elegir un seguro de salud con copago o sin copago es una de las dudas más habituales antes de contratar un seguro médico privado. A primera vista, la diferencia parece sencilla: con copago se paga una cantidad cuando se utilizan determinados servicios médicos, mientras que en una modalidad sin copago esos importes por uso no se aplican a los servicios incluidos en la póliza. Sin embargo, para decidir bien hay que mirar algo más que esa diferencia.
En términos generales, los seguros de salud con copago suelen tener una prima más reducida, pero parte del coste dependerá del uso que se haga del seguro. Una póliza sin copago suele tener una prima superior, aunque permite prever mejor el gasto al no tener que añadir un importe cada vez que se utiliza uno de los servicios cubiertos sin copago.
Entonces, ¿qué es mejor? No existe una respuesta válida para todo el mundo. La frecuencia con la que se prevé acudir al médico es importante, pero también influyen el número de personas aseguradas, el uso de especialistas y pruebas, la diferencia de precio entre las modalidades y las condiciones concretas de cada póliza.
En Seguros Raúl Morales preferimos analizar todos esos factores conjuntamente. Una póliza aparentemente más barata puede dejar de serlo si se utiliza con mucha frecuencia, mientras que pagar una prima superior por un seguro sin copago puede no compensar a una persona que apenas lo utiliza. Por eso, antes de elegir, conviene entender cómo funciona cada alternativa.
¿Qué significa tener un seguro de salud con copago?
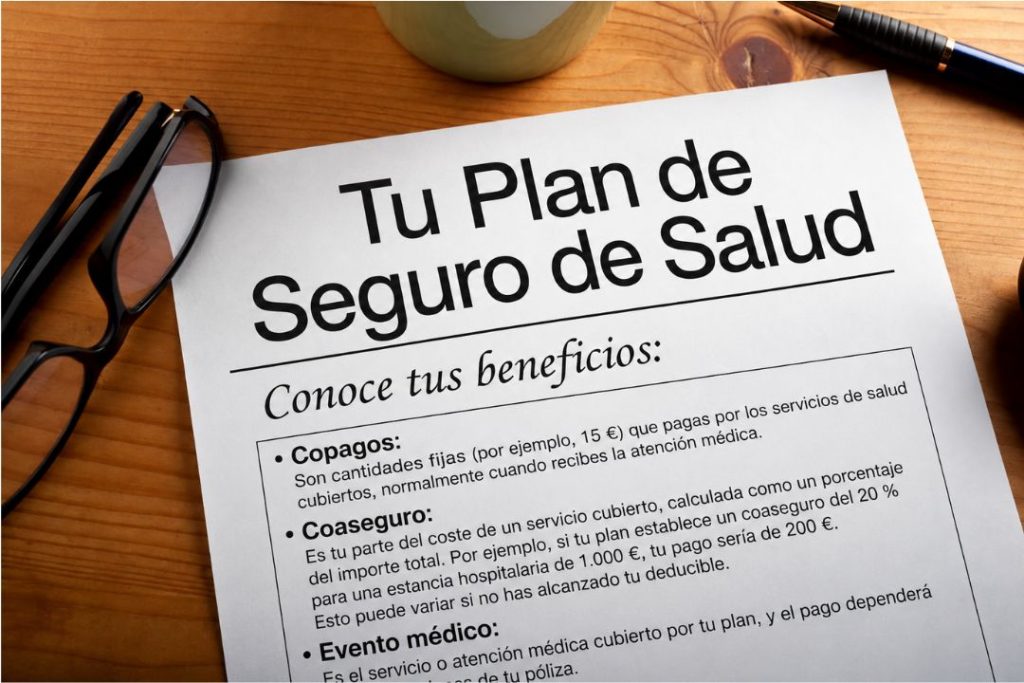
Un seguro de salud con copago es una modalidad en la que el asegurado paga la prima correspondiente al seguro y, además, abona determinadas cantidades cuando utiliza algunos servicios médicos incluidos en su póliza.
Es importante distinguir ambos conceptos. La prima es el precio que se paga por tener el seguro contratado. El copago, en cambio, está relacionado con su utilización. Dependiendo de la aseguradora y de la modalidad elegida, puede existir un importe para determinadas consultas, especialistas, pruebas diagnósticas u otros servicios.
Esto no significa que todos los seguros con copago funcionen de la misma manera. Los importes pueden variar considerablemente entre pólizas y también puede haber distintas estructuras de copago. Por eso no recomendamos elegir únicamente mirando la mensualidad que aparece en una oferta.
En nuestra experiencia como agencia, uno de los puntos que más merece la pena revisar antes de contratar es precisamente la tabla de copagos. Dos pólizas pueden ofrecer una prima mensual parecida y, sin embargo, comportarse de manera muy diferente cuando se empiezan a utilizar.
El copago puede resultar especialmente interesante para una persona que quiere acceder a un seguro médico privado, estima que hará un uso moderado o esporádico de sus servicios y acepta asumir pequeños gastos variables cuando los necesite. Pero esto debe comprobarse con números y con las condiciones reales del seguro que se esté valorando.
¿Cómo funciona el copago en un seguro médico?
El funcionamiento básico es relativamente sencillo. El asegurado paga su prima y utiliza los profesionales y centros incluidos de acuerdo con las condiciones de su póliza. Cuando realiza un acto médico sujeto a copago, se genera el importe correspondiente.
La forma y el momento en que se cobra ese importe dependerán de cada compañía. Lo verdaderamente importante antes de contratar es saber qué servicios tienen copago, cuánto supone cada uno y si existe algún límite o condición específica.
También conviene evitar un error frecuente: pensar que una póliza con copago tiene menos cobertura simplemente por tener copagos. Cobertura y copago son cuestiones diferentes. Hay que estudiar por separado qué cubre la póliza y cómo se participa económicamente en el uso de determinados servicios.
¿Qué es un seguro de salud sin copago?
En un seguro de salud sin copago no se añaden importes por el uso de los servicios que estén cubiertos bajo esa modalidad. El asegurado paga la prima correspondiente y puede utilizar esas prestaciones de acuerdo con las condiciones contratadas sin ir acumulando un pago adicional por cada acto médico sujeto a la cobertura sin copago.
Esta modalidad resulta atractiva principalmente por la previsibilidad. Para una persona o una familia que utiliza con cierta frecuencia consultas, especialistas o pruebas médicas, saber de antemano cuál será el coste de la prima facilita la organización del presupuesto.
Eso no significa, sin embargo, que “sin copago” sea sinónimo de “todo incluido sin ningún tipo de condición”. Es una precisión importante. Una póliza puede ser sin copagos y seguir teniendo coberturas concretas, exclusiones, periodos de carencia, autorizaciones, límites o un determinado cuadro médico.
Por eso, desde nuestra agencia insistimos en no utilizar el copago como único criterio de elección. El hecho de que un seguro sea sin copago puede ser muy interesante para determinados perfiles, pero primero hay que comprobar qué incluye realmente.
Pensemos, por ejemplo, en una familia que utiliza pediatría, especialistas y pruebas varias veces durante el año. La previsibilidad de una modalidad sin copago puede tener mucho peso en su decisión. Una persona que utiliza el seguro muy pocas veces puede llegar a una conclusión distinta.
La clave está en comparar el coste con el uso previsto, pero siempre manteniendo las coberturas y condiciones de la póliza dentro de la ecuación.
Diferencias entre un seguro de salud con copago y sin copago
La diferencia esencial está en cómo se distribuye el coste. En una póliza con copago, una parte mayor del gasto depende del uso que haga el asegurado. En una póliza sin copago, el peso económico se concentra más en la prima.
Esta comparación resume las diferencias principales:
| Aspecto | Seguro con copago | Seguro sin copago |
|---|---|---|
| Prima | Suele ser más reducida | Suele ser más elevada |
| Pago al utilizar determinados servicios | Sí, según las condiciones de la póliza | No se aplican copagos a los servicios incluidos bajo esta modalidad |
| Previsión del gasto | Más variable | Generalmente más previsible |
| Uso médico ocasional | Puede resultar interesante | Conviene comparar la diferencia de prima |
| Uso médico frecuente | Los copagos pueden acumularse | Puede facilitar el control del gasto |
| Familias | Depende del uso conjunto de todos los asegurados | Puede resultar interesante cuando existe un uso frecuente |
La tabla sirve como orientación, pero no debería utilizarse como una regla automática. Decir simplemente que “si vas poco al médico debes contratar copago y si vas mucho debes contratar sin copago” sería simplificar demasiado la decisión.
Puede ocurrir, por ejemplo, que la diferencia entre las primas de dos modalidades sea pequeña. En ese caso, incluso con un uso moderado podría tener sentido valorar la opción sin copago. También puede suceder lo contrario: que exista una diferencia importante de precio y que una persona utilice el seguro de manera muy puntual.
Por eso, cuando asesoramos sobre un seguro médico privado, preferimos comparar el conjunto: prima, copagos, coberturas, carencias, cuadro médico y necesidades de las personas que van a estar aseguradas.
¿Qué es mejor, un seguro de salud con copago o sin copago?
La respuesta depende principalmente del uso previsto, aunque no exclusivamente de él. El seguro con copago puede resultar interesante cuando se espera utilizar poco la asistencia sanitaria privada y existe una diferencia de prima suficiente como para justificar asumir determinados pagos cuando sea necesario utilizarla.
Una modalidad sin copago, por su parte, puede resultar más atractiva cuando se prevé un uso frecuente, cuando existen varias personas dentro de la misma póliza o cuando se da mucha importancia a saber de antemano cuánto se pagará periódicamente.
En nuestra agencia vemos especialmente importante hacer la comparación pensando en un año completo, no únicamente en lo que cuesta el primer recibo. Es habitual fijarse primero en la cuota mensual porque es la cifra más visible, pero el coste real de una modalidad con copago depende también de cuántas veces se utilice.
¿Cuándo puede interesar más un seguro con copago?
Puede tener sentido para una persona que normalmente utiliza poco el seguro, que busca reducir la prima fija y que no tiene inconveniente en asumir determinados importes cuando necesite una consulta o servicio sujeto a copago.
Lo relevante es que exista una diferencia económica suficiente entre ambas alternativas. Si el ahorro de prima es muy pequeño, será necesario valorar si realmente compensa aceptar los pagos por utilización.
¿Cuándo puede interesar más un seguro sin copago?
Suele cobrar más sentido cuando existe un uso frecuente del seguro o cuando la previsibilidad del gasto es una prioridad. Pensemos en revisiones habituales, especialistas o una unidad familiar en la que varias personas puedan necesitar atención a lo largo del año.
Esto tampoco significa que todas las familias deban contratar obligatoriamente una modalidad sin copago. En una póliza familiar importa el uso conjunto. Una familia que apenas utiliza el seguro puede encontrarse en una situación muy diferente a otra con niños pequeños, revisiones frecuentes o varias especialidades en seguimiento.
Precisamente por eso recomendamos revisar periódicamente si la póliza continúa adaptándose a las necesidades familiares. En nuestro artículo “Vuelta a la rutina: ¿tienes al día tu seguro de salud familiar?” explicamos otros aspectos que conviene comprobar cuando cambian las rutinas o las necesidades de la familia.
Cómo saber si compensa el copago: mira el coste anual, no solo la cuota
Una manera sencilla de comparar ambas opciones consiste en calcular aproximadamente cuánto costaría cada una durante un año.
En una modalidad con copago, habría que sumar la prima anual y una estimación razonable de los copagos que podrían generarse según el uso esperado. En una modalidad sin copago, la comparación partiría fundamentalmente de la prima anual de esa póliza, siempre teniendo en cuenta las demás condiciones que puedan existir.
Imaginemos un ejemplo completamente hipotético. Una modalidad con copago cuesta 50 euros mensuales y una sin copago cuesta 65. La primera supondría 600 euros de prima anual y la segunda 780. Hay, por tanto, una diferencia inicial de 180 euros.
Ahora habría que plantearse cuánto se espera utilizar el seguro y qué copagos tendría la primera póliza. Si durante el año se generan pocos, el coste total podría seguir quedándose por debajo de los 780 euros. Si el uso es considerable y los copagos acumulados superan esos 180 euros de diferencia, el resultado podría invertirse.
Las cantidades de este ejemplo no corresponden a ninguna póliza concreta y sirven únicamente para entender el método. Los precios y copagos reales dependen de cada aseguradora, producto, edad, composición de la póliza y condiciones de contratación.
Esta forma de comparar nos parece mucho más útil que decidir únicamente porque una cuota mensual sea aparentemente más barata. Coste anual estimado del seguro con copago = prima anual + copagos previstos. Después se puede comparar con el coste anual de la alternativa sin copago y revisar si ambas ofrecen unas coberturas equivalentes.
Hay un matiz importante: no siempre estaremos comparando dos productos idénticos que solo se diferencian por el copago. Si las coberturas o condiciones cambian, también deben entrar en la decisión.
Ejemplos: qué modalidad puede encajar según el uso del seguro
Pensemos primero en una persona que apenas utiliza la asistencia sanitaria privada durante el año. Puede querer disponer de acceso a médicos y especialistas cuando sea necesario, pero no prevé consultas frecuentes. En ese escenario tiene sentido estudiar una modalidad con copago, especialmente si la diferencia de prima frente a una alternativa sin copago es significativa.
El caso cambia cuando hablamos de alguien que acude habitualmente a distintos especialistas o necesita pruebas con cierta regularidad. Si muchos de esos servicios generan copagos, el gasto acumulado puede reducir o incluso eliminar el ahorro obtenido con una prima inferior. Una modalidad sin copago puede aportar en este supuesto una mayor previsibilidad, aunque habrá que comparar las dos pólizas reales para saberlo.
El tercer escenario es una familia. Aquí resulta especialmente fácil equivocarse si se calcula el uso pensando en una sola persona. Cuando hay varios asegurados, las visitas de todos ellos cuentan. Pediatría, consultas de especialistas, revisiones o pruebas pueden hacer que el volumen de utilización conjunto sea mayor de lo que inicialmente se esperaba.
Cuando asesoramos a una familia, por eso intentamos mirar el conjunto. No basta con preguntar “¿vas mucho al médico?”. Hay que pensar cuántas personas van a estar aseguradas y qué uso aproximado puede hacer el conjunto de la familia.
En cualquier caso, estos escenarios son orientativos. Tener una enfermedad, necesitar seguimiento médico o prever determinados servicios no permite decidir por sí solo qué póliza contratar. Las coberturas, la aceptación del riesgo y las condiciones corresponden a cada aseguradora y contrato, de modo que la comparación debe hacerse sobre opciones reales.
No mires solo el copago antes de contratar un seguro médico
Decidir entre copago y sin copago es importante, pero sería un error convertirlo en el único criterio para elegir un seguro médico.
El cuadro médico es uno de los primeros aspectos que conviene comprobar. Una póliza puede tener un precio atractivo y, sin embargo, no incluir los centros o profesionales que resultan más interesantes para el asegurado. También es necesario comprobar las coberturas: consultas, especialistas, pruebas diagnósticas, hospitalización y cualquier otra prestación que resulte relevante para cada caso.
Otro concepto fundamental son las carencias. Una carencia es el periodo que debe transcurrir desde la contratación antes de poder acceder a determinadas coberturas cuando así lo establece la póliza. No tiene nada que ver con que el seguro sea con copago o sin copago. Una modalidad sin copago puede tener carencias y una modalidad con copago también.
Las autorizaciones y los límites deben revisarse igualmente. Determinadas pruebas o tratamientos pueden requerir autorización previa y algunas prestaciones pueden estar sujetas a condiciones específicas. Por eso aconsejamos leer la documentación contractual y resolver las dudas antes de formalizar la contratación.
La prima también importa, naturalmente, pero hay que compararla en contexto. Lo que buscamos no es simplemente la cuota más baja, sino una relación entre coste, coberturas y uso previsto que tenga sentido para cada asegurado.
En Seguros Raúl Morales podemos ayudar a estudiar esas variables para que la decisión no se reduzca a elegir entre dos precios. Nuestro objetivo es que quien contrata conozca qué está comparando y entienda las condiciones que pueden influir en el uso posterior del seguro.
¿Quieres comparar opciones para tu caso?
Si estás valorando un seguro con copago o sin copago, podemos estudiar contigo las alternativas disponibles teniendo en cuenta las personas que quieres asegurar, el uso previsto y las condiciones de cada póliza.
Copago y carencia no son lo mismo
Copago y carencia aparecen con frecuencia al hablar de seguros médicos y es fácil confundirlos, pero describen cuestiones completamente diferentes.
El copago está relacionado con el importe que puede corresponder pagar cuando se utiliza un determinado servicio médico. La carencia se refiere al tiempo que debe pasar desde el inicio del seguro antes de poder acceder a determinadas prestaciones cuando así lo establezca el contrato.
Por ejemplo, contratar una modalidad sin copago no supone automáticamente eliminar las carencias. Del mismo modo, una póliza con copago puede permitir utilizar muchas de sus coberturas desde el principio y establecer periodos de carencia para otras. Todo dependerá de sus condiciones.
También es posible encontrar otros conceptos que merece la pena revisar al comparar seguros, como las exclusiones, los límites de utilización, las autorizaciones o, dependiendo del producto, sistemas de reembolso. Todos ellos pueden tener más impacto en la experiencia real del asegurado que una diferencia pequeña en la cuota mensual.
Esta es otra razón por la que desde nuestra agencia recomendamos no comparar dos seguros únicamente con una cifra. Una póliza debe entenderse como un conjunto de condiciones. Saber qué se paga es fundamental, pero también lo es saber qué se recibe a cambio y bajo qué requisitos.
Seguro médico y seguro de accidentes: protegen necesidades diferentes
También conviene distinguir un seguro médico privado de un seguro de accidentes. Aunque ambos pueden estar relacionados con la salud, no tienen necesariamente el mismo objetivo ni las mismas coberturas.
El seguro médico está orientado principalmente al acceso a asistencia sanitaria conforme a lo establecido en la póliza: consultas, especialistas, pruebas, hospitalización u otras prestaciones según el producto contratado. Un seguro de accidentes puede incorporar protecciones económicas específicas relacionadas con las consecuencias de un accidente, dependiendo de las garantías contratadas.
Por eso no debe asumirse que disponer de un seguro médico hace innecesaria cualquier otra protección, ni tampoco que un seguro de accidentes sustituye automáticamente a un seguro de salud.
Si quieres profundizar en esta diferencia, en la web de Seguros Raúl Morales también tratamos la pregunta “¿Necesitas un seguro de accidentes personal si ya tienes seguro médico?”.
Entonces, ¿cómo elegir entre seguro de salud con copago o sin copago?
La forma más sensata de decidir es empezar por el uso previsto y terminar revisando el contrato completo. ¿Cuántas personas estarán aseguradas? ¿Se espera utilizar el seguro de manera puntual o frecuente? ¿Cuál es la diferencia real de prima entre las dos modalidades? ¿Qué importes de copago se aplicarían en la alternativa que los incluye? ¿Las coberturas son comparables? ¿Existen carencias, límites o autorizaciones que debamos conocer?
Responder a esas preguntas permite pasar de una comparación superficial de precios a una comparación real.
Como regla orientativa, el copago puede resultar interesante cuando el uso previsto es bajo y el ahorro en la prima justifica asumir cierto gasto variable. La modalidad sin copago puede ganar interés cuando el uso es más frecuente o cuando se valora especialmente tener un gasto más previsible. Pero ninguna de esas frases debe utilizarse como recomendación automática.
En Seguros Raúl Morales preferimos comparar la póliza en conjunto. La opción adecuada no es necesariamente la que tiene la cuota mensual más baja ni la que elimina todos los copagos. Es la que ofrece unas condiciones coherentes con las necesidades y prioridades del asegurado.
Si todavía estás comparando alternativas, puedes consultar nuestra página de seguro médico privado o solicitar directamente una comparativa adaptada a tu caso.
Preguntas frecuentes sobre seguro de salud con copago o sin copago
¿Qué es mejor, un seguro con copago o sin copago?
Depende del uso previsto y de las condiciones de las pólizas que se estén comparando. Con copago suele existir una prima inferior a cambio de asumir determinados pagos por utilización. Sin copago suele existir una prima superior, pero el gasto resulta más previsible al no añadirse copagos en los servicios cubiertos bajo esa modalidad. También hay que comparar coberturas, cuadro médico, carencias y demás condiciones.
¿Cuándo puede compensar un seguro de salud con copago?
Puede resultar interesante cuando se prevé utilizar poco el seguro y la diferencia de prima frente a una modalidad sin copago es suficiente para justificar los posibles pagos por utilización. Para comprobarlo es preferible hacer una estimación anual y no fijarse únicamente en la cuota mensual.
¿Cuándo puede interesar un seguro médico sin copago?
Puede tener más sentido cuando se espera utilizar el seguro con frecuencia, cuando existen varios asegurados dentro de una misma póliza o cuando se prefiere tener una mayor previsibilidad del gasto. La decisión final debe hacerse comparando las condiciones concretas de las alternativas disponibles.
¿Cuánto cuesta el copago de un seguro médico?
No existe un importe único. El copago depende de la aseguradora, la modalidad contratada y el tipo de servicio utilizado. Por eso, antes de contratar, conviene consultar la tabla de copagos correspondiente a esa póliza y no utilizar como referencia cifras genéricas de otras compañías.
¿Un seguro sin copago puede tener carencias?
Sí. Copago y carencia son conceptos diferentes. El hecho de contratar un seguro sin copago no implica que todas sus prestaciones estén disponibles desde el primer día. Hay que comprobar los periodos de carencia establecidos en cada póliza.
¿Se puede cambiar de una modalidad con copago a otra sin copago?
Puede ser posible, pero dependerá de la aseguradora, del momento en que se solicite el cambio y de las condiciones aplicables a la nueva modalidad. Antes de modificar una póliza conviene consultar qué requisitos se aplicarán y si el cambio puede afectar a otras condiciones del seguro.


0 comentarios