
Trabajar por cuenta propia significa asumir decisiones que van mucho más allá de la gestión diaria de un negocio. Un autónomo no solo debe preocuparse por mantener su actividad, conseguir clientes o afrontar sus gastos profesionales. También necesita pensar en qué ocurriría con la economía de su familia si falleciera o sufriera una incapacidad permanente que le impidiera seguir trabajando.
En esas circunstancias, un seguro de vida para autónomos puede proporcionar una protección económica importante. Su finalidad es garantizar el pago de un capital a los beneficiarios en caso de fallecimiento o al propio asegurado cuando se produzca una incapacidad cubierta por la póliza. Ese dinero puede ayudar a mantener los gastos familiares, afrontar préstamos pendientes o disponer de un margen económico para reorganizar el futuro.
Sin embargo, no todos los autónomos necesitan las mismas coberturas ni el mismo capital asegurado. La situación de un profesional que vive solo, sin deudas y con ahorros suficientes, es muy diferente de la de quien mantiene a una familia, paga una hipoteca y depende exclusivamente de los ingresos de su negocio.
Por eso, antes de contratar, conviene comprender cómo funciona este seguro, qué riesgos puede cubrir, cuánto puede costar y qué aspectos deben revisarse para elegir una protección adecuada.
¿Qué es un seguro de vida para autónomos y para qué sirve?
Un seguro de vida para autónomos es una póliza destinada a ofrecer protección económica ante el fallecimiento del trabajador por cuenta propia y, cuando se contratan las garantías correspondientes, ante determinadas situaciones de incapacidad permanente. Su funcionamiento es similar al de un seguro de vida riesgo convencional, aunque la elección del capital y las coberturas debe adaptarse a las circunstancias personales y profesionales del asegurado.
La principal diferencia no está necesariamente en el nombre del producto, sino en las necesidades de protección. Un trabajador autónomo puede tener ingresos variables, asumir compromisos financieros relacionados con su actividad y ser la principal fuente de ingresos de su hogar. Si desaparece esa aportación económica, la familia podría tener dificultades para afrontar gastos que hasta ese momento resultaban asumibles.
Por ejemplo, un profesional que obtiene sus ingresos de una pequeña empresa de servicios puede utilizar parte de sus beneficios para pagar la hipoteca, los gastos domésticos y la educación de sus hijos. Si fallece, esas obligaciones económicas no desaparecen automáticamente. Un capital asegurado suficiente permitiría a sus beneficiarios disponer de recursos para afrontar la nueva situación sin depender exclusivamente de sus ahorros.
La protección también puede resultar relevante cuando una enfermedad o un accidente provoca una incapacidad permanente cubierta por el contrato. En ese supuesto, el capital correspondiente puede contribuir a compensar las consecuencias económicas de no poder continuar con la actividad profesional.
Conviene tener presente que el seguro de vida no garantiza por sí mismo la continuidad del negocio ni sustituye todos los ingresos que deja de generar un autónomo. Su función es aportar el capital o la prestación pactada cuando ocurre uno de los riesgos asegurados, siempre dentro de los límites y condiciones establecidos en la póliza.
¿Qué cubre un seguro de vida para autónomos?
Las coberturas de un seguro de vida dependen del producto contratado. La garantía principal suele ser el fallecimiento del asegurado, mientras que otras protecciones, como determinadas incapacidades permanentes o enfermedades graves, pueden ofrecerse como garantías adicionales.
Esta distinción es especialmente importante para los trabajadores autónomos. Dos pólizas con el mismo capital por fallecimiento pueden proporcionar niveles de protección muy diferentes si una incluye incapacidad permanente y la otra no.
Fallecimiento: protección económica para la familia
La cobertura de fallecimiento permite que los beneficiarios designados reciban el capital asegurado cuando fallece el titular por una causa cubierta por el contrato. La indemnización puede utilizarse para afrontar necesidades económicas inmediatas, mantener los gastos del hogar, pagar determinadas deudas o disponer de recursos durante un periodo de adaptación.
El seguro no establece necesariamente cómo debe utilizarse el dinero. Si la póliza es de libre disposición y no existen cesiones o designaciones específicas a favor de un acreedor, los beneficiarios reciben el capital conforme a las condiciones del contrato.
Esto adquiere especial relevancia cuando los ingresos del autónomo sostienen buena parte de la economía familiar. Una indemnización puede facilitar que sus familiares mantengan cierta estabilidad mientras reorganizan sus finanzas y toman decisiones sobre las obligaciones pendientes.
No obstante, debe comprobarse qué causas de fallecimiento están cubiertas, qué exclusiones contempla la póliza y si existen condiciones particulares que puedan afectar al pago de la prestación.
Incapacidad permanente: diferencias entre total y absoluta
La incapacidad permanente merece una atención especial porque no todas las situaciones que impiden continuar con una profesión dan derecho a cobrar un seguro de vida.
La incapacidad permanente total para la profesión habitual supone que una persona no puede realizar las tareas fundamentales de su trabajo, aunque podría dedicarse a otra actividad. En cambio, la incapacidad permanente absoluta implica una limitación que inhabilita para cualquier profesión u oficio, conforme a la clasificación de la Seguridad Social.
Esta diferencia puede resultar decisiva para un autónomo. Un instalador que sufre una lesión grave podría quedar incapacitado para seguir realizando trabajos físicos, pero conservar la capacidad de desarrollar otras actividades. Esa situación no equivale automáticamente a una incapacidad permanente absoluta.
Algunas pólizas contemplan protección por incapacidad permanente total para la profesión habitual; otras únicamente incluyen la absoluta o exigen contratarla como garantía adicional. Además, la definición contractual del riesgo y los requisitos para reconocer la prestación deben examinarse detenidamente.
Por tanto, el reconocimiento de una incapacidad por parte de la Seguridad Social no garantiza, por sí solo, el cobro de cualquier póliza privada. Es necesario que se cumplan las condiciones de la garantía contratada.
Enfermedades graves y otras garantías opcionales
Determinados seguros de vida permiten incorporar coberturas adicionales relacionadas con enfermedades graves, fallecimiento accidental o situaciones específicas que afectan a la salud y a la capacidad laboral del asegurado.
En el caso de las enfermedades graves, algunas pólizas prevén el pago anticipado de una parte del capital asegurado o una prestación concreta cuando se diagnostica una enfermedad incluida expresamente en el contrato. Estas garantías suelen estar sujetas a definiciones médicas, exclusiones y posibles periodos de carencia o supervivencia.
En nuestra agencia consideramos importante que el autónomo no valore estas coberturas únicamente por su denominación comercial. Resulta más útil conocer qué situaciones concretas activan la indemnización y cuáles quedan fuera del seguro. Una garantía adicional solo aporta verdadera utilidad cuando responde a una necesidad identificada y sus condiciones se comprenden antes de contratar.
¿Cómo protege a la familia y las deudas de un autónomo?
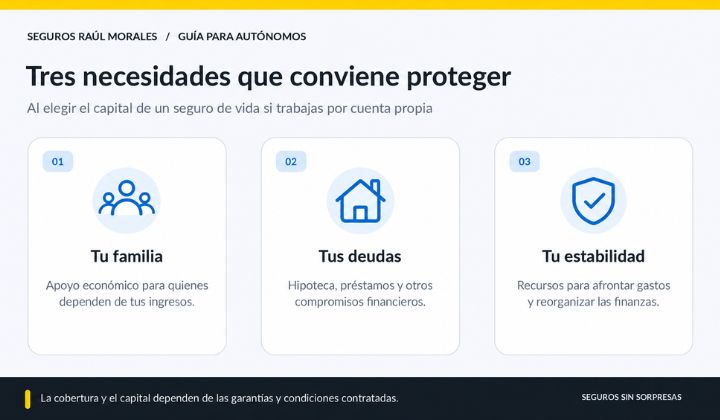
Una de las principales razones para valorar un seguro de vida es la existencia de compromisos económicos que continuarían después del fallecimiento del trabajador autónomo. Una hipoteca, un préstamo personal o determinadas obligaciones relacionadas con la actividad pueden condicionar de forma importante la estabilidad de una familia.
El capital asegurado puede ayudar a afrontar estas responsabilidades, aunque es fundamental distinguir entre la protección económica que ofrece la póliza y las consecuencias legales de cada deuda. El seguro no cancela automáticamente todos los préstamos del autónomo ni significa que sus familiares deban asumir necesariamente todas sus obligaciones financieras.
Hipotecas y préstamos personales
Cuando una familia depende de los ingresos de un autónomo para pagar la vivienda, el fallecimiento puede comprometer su capacidad para afrontar las cuotas hipotecarias. Si existe un seguro de vida con un capital adecuado, los beneficiarios podrían disponer de recursos para amortizar total o parcialmente la deuda o continuar atendiendo los pagos.
Sin embargo, la utilidad de esa indemnización depende de cómo esté configurada la póliza. No es lo mismo un seguro cuyo capital se abona a los beneficiarios designados que uno vinculado al préstamo con una entidad financiera como beneficiaria o acreedora de la prestación en los términos pactados.
Tampoco debe confundirse el capital pendiente de la hipoteca con todas las necesidades económicas familiares. Cancelar un préstamo puede reducir notablemente los gastos del hogar, pero no elimina los costes de alimentación, educación, suministros y otras obligaciones cotidianas.
En Seguros Raúl Morales recomendamos estudiar conjuntamente ambas cuestiones: cuánto dinero sería necesario para afrontar la deuda y qué recursos necesitaría la familia para mantener su nivel de vida. Para profundizar en las condiciones de los seguros asociados a préstamos, puede consultarse nuestra guía sobre seguro de vida para hipoteca.
Préstamos del negocio, avales y obligaciones financieras
La actividad profesional también puede generar compromisos económicos. Es frecuente que un autónomo financie maquinaria, vehículos, herramientas o instalaciones mediante préstamos. En ocasiones, además, asume avales o garantías personales que pueden afectar a su patrimonio.
Ante estas situaciones, un seguro de vida puede formar parte de una estrategia de previsión financiera, pero debe analizarse quién responde legalmente de cada obligación. La responsabilidad sobre las deudas dependerá de factores como la forma jurídica del negocio, las garantías firmadas, las condiciones del préstamo y las circunstancias sucesorias.
Por ejemplo, un autónomo que haya solicitado financiación para adquirir una máquina de trabajo puede necesitar una protección diferente de la de otro profesional cuya actividad apenas requiere inversión. El importe de la deuda, su vencimiento y la existencia de garantías personales son elementos que conviene considerar al calcular el capital asegurado.
El objetivo no consiste en contratar una indemnización por cada obligación económica, sino en valorar el conjunto de los compromisos que podrían afectar a la familia y comprobar qué parte de esos riesgos puede cubrir razonablemente un seguro de vida.
Seguro de vida y baja laboral: por qué no son lo mismo
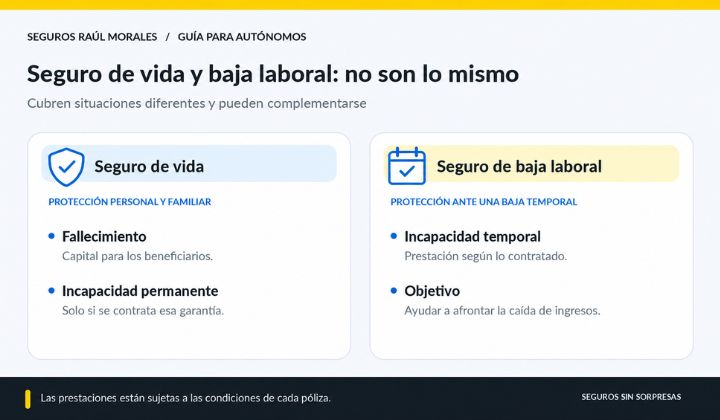
El seguro de vida y el seguro de baja laboral responden a necesidades distintas. Aunque ambos pueden formar parte de la protección económica de un trabajador por cuenta propia, no deberían confundirse porque cubren situaciones diferentes y las prestaciones no funcionan de la misma manera.
Un seguro de vida riesgo está pensado principalmente para proporcionar un capital ante fallecimiento y, si se ha contratado, determinadas incapacidades permanentes. Por el contrario, un seguro de baja laboral o incapacidad temporal busca compensar económicamente un periodo durante el cual el autónomo no puede desarrollar su actividad por una enfermedad o accidente cubierto.
Qué protección puede ofrecer el seguro de vida
Cuando un autónomo fallece, el seguro puede proporcionar a sus beneficiarios un capital que contribuya a compensar la pérdida de ingresos futuros. Si existe una garantía de incapacidad permanente aplicable, la indemnización puede percibirla el propio asegurado, conforme a lo estipulado en el contrato.
Sin embargo, ese capital no debe confundirse con una nómina mensual ni con una garantía de ingresos indefinida. La cantidad asegurada puede agotarse y su suficiencia dependerá de los gastos, las necesidades familiares y la situación financiera del hogar.
Además, los autónomos pueden acceder a determinadas prestaciones públicas de la Seguridad Social cuando cumplen los requisitos correspondientes. La existencia de estas prestaciones no elimina necesariamente la utilidad de una póliza privada, pero sí debe tenerse en cuenta al valorar la protección económica total.
Cuándo hace falta un seguro de incapacidad temporal
Una operación quirúrgica, una fractura o una enfermedad pueden obligar a un profesional a interrumpir temporalmente su actividad sin provocar una incapacidad permanente. En esos casos, el seguro de vida no suele ser el instrumento adecuado para cubrir la pérdida transitoria de ingresos.
Un seguro privado de baja laboral puede ofrecer una indemnización diaria o una prestación definida durante el periodo cubierto, de acuerdo con sus condiciones. La Seguridad Social también contempla prestaciones por incapacidad temporal para los trabajadores autónomos que reúnen los requisitos establecidos.
La diferencia puede resumirse en la siguiente tabla:
| Situación | Protección que conviene revisar |
|---|---|
| Fallecimiento del autónomo | Seguro de vida con cobertura de fallecimiento |
| Incapacidad permanente | Garantía de incapacidad incluida en un seguro de vida u otra póliza adecuada |
| Baja temporal por enfermedad o accidente | Prestación pública y, en su caso, seguro privado de baja laboral |
| Daños en el local o equipos profesionales | Seguro multirriesgo y posibles garantías de pérdida de beneficios |
| Reclamación de un cliente | Seguro de responsabilidad civil profesional |
En nuestra agencia recomendamos analizar estas necesidades por separado antes de elegir las pólizas. Un seguro de vida puede ser esencial para proteger a la familia, pero no reemplaza por sí solo las coberturas destinadas a mantener la actividad o afrontar otros riesgos empresariales. En nuestra guía de seguros para autónomos se explican las principales protecciones que pueden combinarse según la profesión.
¿Cuánto capital debería contratar un autónomo?
Elegir el capital asegurado es una de las decisiones más importantes al contratar un seguro de vida para autónomos. No existe una cantidad universal que resulte adecuada para todos los profesionales. El importe debe responder a la situación económica del hogar, las deudas existentes y las necesidades de las personas que dependen de los ingresos del asegurado.
Una forma de plantear esta decisión consiste en analizar qué gastos tendría que afrontar la familia si desapareciera la aportación económica del autónomo. No basta con conocer cuánto factura el negocio: es necesario distinguir los ingresos profesionales de los recursos que realmente llegan al hogar después de atender los gastos de la actividad.
También deben considerarse los ahorros disponibles, los ingresos de otros miembros de la familia, las prestaciones públicas que pudieran corresponder y las obligaciones financieras pendientes. A partir de esa información puede estimarse qué capital aportaría una protección proporcionada a las necesidades reales.
Para ilustrarlo, puede utilizarse un ejemplo hipotético. Un autónomo aporta 2.000 euros mensuales a la economía familiar y tiene una hipoteca pendiente de 90.000 euros. Su pareja también trabaja, pero los ingresos del hogar dependen en buena medida de ambos. Si la familia quisiera contar con recursos equivalentes a dos años de esa aportación económica, necesitaría considerar 48.000 euros para ese objetivo, además de valorar el préstamo pendiente.
La suma de ambas cantidades sería de 138.000 euros, antes de descontar ahorros disponibles, posibles prestaciones y otros recursos. Esta cifra es únicamente ilustrativa: no constituye una recomendación de capital ni significa que todas las familias con circunstancias parecidas deban contratar esa cantidad.
El cálculo puede cambiar considerablemente según la edad de los hijos, las obligaciones económicas, los ingresos del cónyuge y el tiempo durante el cual se pretende disponer de protección adicional.
En Seguros Raúl Morales recomendamos que la elección del capital se base en necesidades concretas y no exclusivamente en contratar una cantidad redonda o elegir la prima más económica. También resulta conveniente revisar esa protección cuando cambian las circunstancias familiares o financieras.
Para estudiar con más detalle este proceso, puede consultarse nuestra guía para calcular el capital de un seguro de vida y elegir beneficiarios.
¿Cuánto cuesta un seguro de vida para autónomos?
El precio de un seguro de vida para autónomos no es fijo. La prima depende de las características personales del asegurado, del capital contratado, de las garantías incluidas y de las condiciones de aceptación del riesgo establecidas por la aseguradora.
La edad suele tener un peso importante en el cálculo. A igualdad de condiciones, el coste del seguro puede aumentar conforme avanza la edad del asegurado, aunque también influyen otros factores. Por eso, las ofertas con precios reducidos que aparecen en determinadas campañas comerciales no siempre permiten conocer cuánto costaría una póliza adaptada a un autónomo concreto.
Factores que influyen en el precio de la póliza
Además de la edad, la aseguradora puede valorar el estado de salud declarado, los antecedentes médicos relevantes incluidos en el cuestionario, la profesión, determinadas actividades de riesgo y el importe del capital solicitado.
También importa la amplitud de las coberturas. Una póliza que únicamente garantice el fallecimiento puede tener un precio diferente de otra que añada incapacidad permanente absoluta, incapacidad profesional u otras prestaciones opcionales.
Otro aspecto que conviene examinar es la evolución de la prima. Existen productos cuya tarifa puede variar con la edad y otros con condiciones específicas de duración o actualización. Comparar únicamente lo que se paga durante el primer año puede ofrecer una visión incompleta del coste del seguro.
| Factor | Cómo puede afectar al seguro |
|---|---|
| Edad del asegurado | Influye en la valoración del riesgo y en la prima |
| Capital asegurado | Una cantidad mayor suele incrementar el coste |
| Estado de salud | Puede afectar a las condiciones de aceptación y cobertura |
| Actividad profesional | Determinadas profesiones o riesgos pueden requerir una valoración específica |
| Garantías adicionales | Ampliar las coberturas puede aumentar la prima |
| Duración y condiciones | Determinan durante cuánto tiempo existe protección y cómo puede evolucionar el precio |
Conviene comparar presupuestos que contemplen capitales y garantías equivalentes. De lo contrario, una póliza aparentemente más barata podría estar ofreciendo menos protección o estar sujeta a condiciones diferentes.
El importe exacto debe obtenerse mediante una cotización individual. En Seguros Raúl Morales podemos orientar la elección de un seguro de vida personalizado, atendiendo tanto a las necesidades económicas del autónomo como a las garantías que realmente desea contratar.
¿Qué autónomos deberían valorar especialmente un seguro de vida?
Aunque cualquier trabajador por cuenta propia puede plantearse contratar un seguro de vida, su utilidad económica resulta especialmente evidente cuando existen personas dependientes, deudas relevantes o una fuerte dependencia de los ingresos generados por la actividad profesional.
No se trata de una obligación ni de una protección que deba contratarse automáticamente por estar dado de alta como autónomo. Su conveniencia depende del impacto financiero que tendría un fallecimiento o una incapacidad permanente cubierta sobre las personas y obligaciones vinculadas al asegurado.
Profesionales con hijos o personas dependientes
Cuando existen hijos menores, familiares dependientes u otras personas que necesitan apoyo económico, la pérdida de ingresos del autónomo puede tener consecuencias a largo plazo.
En estos hogares conviene valorar tanto los gastos actuales como las necesidades previsibles de los próximos años. La educación, la vivienda, la alimentación y otros compromisos familiares no desaparecen con el fallecimiento de quien contribuía a financiarlos.
La protección también puede ser importante cuando ambos miembros de una pareja trabajan por cuenta propia. En ese supuesto, no basta con analizar los ingresos de manera individual; resulta necesario comprender hasta qué punto la economía familiar podría mantenerse si desapareciera una de sus principales fuentes de recursos.
Autónomos con hipoteca o compromisos financieros
Los profesionales que mantienen préstamos personales, hipotecas o financiación vinculada a su actividad pueden necesitar un capital asegurado que tenga en cuenta estas obligaciones.
En determinados negocios, la dependencia económica no se limita al hogar. Un autónomo puede haber realizado inversiones relevantes o asumido garantías que requieren un análisis específico. Cuanto mayor sea la exposición financiera personal, más importante será comprender qué consecuencias podrían producirse en caso de fallecimiento.
También debe considerarse el caso de los profesionales que trabajan solos y no tienen personas económicamente dependientes. Un seguro de vida por fallecimiento puede tener una prioridad menor en algunas de estas situaciones, mientras que la protección frente a una incapacidad permanente podría resultar especialmente relevante para el propio asegurado.
La decisión más razonable es identificar primero las consecuencias económicas de cada riesgo y estudiar después qué cobertura puede responder a ellas. Contratar por costumbre, sin distinguir estas necesidades, puede llevar tanto a una protección insuficiente como a pagar por garantías que no resultan prioritarias.
Qué revisar antes de contratar un seguro de vida si se es autónomo
La elección de un seguro de vida no debería reducirse a comparar precios o capitales. Antes de firmar, es necesario comprender las condiciones del contrato y comprobar que las garantías responden a la situación real del trabajador autónomo.
La documentación de la póliza debe permitir identificar con claridad los riesgos cubiertos, las cantidades aseguradas, las exclusiones y las circunstancias necesarias para cobrar una indemnización. Una diferencia aparentemente pequeña en la redacción de una garantía puede cambiar de forma importante el alcance de la protección.
Capital, beneficiarios y garantías
El primer paso consiste en comprobar que el capital asegurado guarda relación con las necesidades económicas identificadas. También es importante revisar quiénes figuran como beneficiarios y si esa designación refleja la voluntad del tomador.
En determinadas situaciones, como un matrimonio, una separación, el nacimiento de hijos o la adquisición de una vivienda, puede ser conveniente revisar los datos de la póliza y su capital.
Cuando existen garantías de incapacidad permanente, debe comprobarse exactamente qué grado se asegura. No es suficiente encontrar la palabra «invalidez» en la información comercial: deben leerse las condiciones que determinan cuándo se reconoce la prestación.
Exclusiones, profesión y cuestionario de salud
La actividad profesional también merece atención. Algunas aseguradoras pueden aplicar condiciones particulares a profesiones o actividades que presentan riesgos específicos. Es importante declarar correctamente la información solicitada y comprobar que el contrato contempla las circunstancias del asegurado.
El cuestionario de salud debe responderse con precisión y conforme a las preguntas formuladas por la compañía. La Ley de Contrato de Seguro regula el deber de declaración del tomador y las consecuencias que pueden derivarse de determinadas inexactitudes u omisiones relevantes.
Antes de contratar, conviene revisar especialmente:
- El capital previsto para fallecimiento y para cada garantía adicional.
- La definición de incapacidad permanente incluida en la póliza.
- Las exclusiones, limitaciones y condiciones de cobertura.
- Los beneficiarios designados y las posibles vinculaciones con préstamos.
- La evolución prevista de la prima, la duración del contrato y las condiciones de renovación.
- La información sobre salud, profesión y actividades de riesgo solicitada por la aseguradora.
Esta revisión es útil tanto para quien contrata por primera vez como para quien ya dispone de una póliza y lleva años sin comprobar sus condiciones.
En nuestra agencia consideramos que una buena elección no termina cuando se firma el seguro. Una protección adecuada en un determinado momento puede necesitar ajustes después de amortizar una hipoteca, ampliar la familia, modificar la actividad profesional o acumular un patrimonio mayor.
Cómo elegir una protección adaptada a cada situación
El seguro de vida para autónomos puede desempeñar un papel importante en la planificación económica de una familia, especialmente cuando una parte considerable de sus ingresos depende de la actividad profesional de una sola persona. Sin embargo, su utilidad no se mide únicamente por el capital contratado, sino por la capacidad de responder a las necesidades que realmente existen.
La protección frente al fallecimiento, las garantías de incapacidad permanente, los préstamos pendientes y la situación familiar deben analizarse de manera conjunta. También es esencial distinguir las necesidades personales de los riesgos propios del negocio, que pueden requerir otros seguros complementarios.
En Seguros Raúl Morales entendemos que la elección de una póliza debe comenzar por conocer la situación económica y las responsabilidades del autónomo. A partir de ahí, podemos ayudar a revisar qué capital y qué coberturas conviene valorar, así como las condiciones que deben compararse antes de tomar una decisión.
La finalidad no es contratar más seguros, sino disponer de una protección proporcionada a los riesgos que realmente podrían afectar a la estabilidad económica de la familia.
Quienes deseen estudiar su situación pueden consultar nuestras opciones de seguros de vida y solicitar un presupuesto adaptado a sus circunstancias personales y profesionales.
Preguntas frecuentes sobre seguros de vida para autónomos (FAQs)
¿Es obligatorio que un autónomo tenga seguro de vida?
Con carácter general, no existe una obligación legal de contratar un seguro de vida por el simple hecho de trabajar por cuenta propia. Sin embargo, pueden existir exigencias contractuales relacionadas con operaciones de financiación o situaciones particulares que conviene examinar individualmente.
Que no sea obligatorio no significa que carezca de utilidad. Su conveniencia depende de las responsabilidades económicas del autónomo, las personas que dependen de sus ingresos y las prestaciones que desea garantizar.
¿Qué diferencia hay entre un seguro de vida y uno de baja laboral?
La diferencia fundamental está en el riesgo cubierto. El seguro de vida riesgo proporciona la prestación pactada cuando se produce un fallecimiento o una incapacidad incluida en la póliza. El seguro de baja laboral, en cambio, está destinado a cubrir situaciones de incapacidad temporal según sus condiciones.
Por ejemplo, una enfermedad que impide trabajar durante varias semanas puede dar lugar a una prestación por incapacidad temporal, pero no implica necesariamente el derecho a cobrar el capital de un seguro de vida.
Ambas protecciones pueden ser complementarias y deben analizarse según la actividad y las necesidades económicas del profesional.
¿Puede un autónomo contratar un seguro de vida si tiene una hipoteca?
Sí. Un autónomo puede contratar un seguro de vida teniendo una hipoteca, pero conviene distinguir entre una póliza destinada a proteger exclusivamente o principalmente el préstamo y otra cuya finalidad sea aportar recursos económicos a la familia.
Cuando el seguro está vinculado a una operación hipotecaria, deben comprobarse las condiciones del préstamo, las posibles bonificaciones y la designación de beneficiarios. Una cobertura adecuada para la deuda no siempre será suficiente para otras necesidades familiares.
¿Es deducible el seguro de vida de un autónomo?
Un seguro de vida riesgo contratado para proteger a la familia no se convierte automáticamente en un gasto deducible en el IRPF por el hecho de que su titular sea autónomo.
El tratamiento fiscal depende de la naturaleza del contrato, su vinculación con la actividad económica y las circunstancias concretas. Determinados productos de previsión social y otras modalidades aseguradoras pueden tener un régimen diferente, por lo que no conviene generalizar.
También es importante no confundir la fiscalidad del seguro de vida con la de los seguros de enfermedad. La Agencia Tributaria contempla determinados gastos deducibles por primas de seguros de enfermedad para autónomos en estimación directa, con requisitos y límites específicos.
Antes de considerar cualquier ventaja fiscal, resulta recomendable consultar el caso con un asesor tributario y revisar la información oficial de la Agencia Tributaria.
¿Qué ocurre si el autónomo cambia de profesión?
Un cambio de actividad profesional puede modificar las circunstancias que se tuvieron en cuenta al contratar el seguro, especialmente cuando la nueva ocupación implica riesgos diferentes.
Por eso, conviene revisar las condiciones de la póliza y consultar con la aseguradora si el cambio debe comunicarse o afecta a alguna garantía. La valoración dependerá del contrato y del marco legal aplicable.
También puede ser un buen momento para actualizar el capital asegurado, especialmente si la nueva actividad modifica los ingresos familiares o las obligaciones económicas del profesional.
¿Cuándo conviene revisar el capital asegurado?
El capital debería revisarse cuando se producen cambios importantes en la situación personal o económica: el nacimiento de un hijo, la contratación o amortización de una hipoteca, una separación, una variación significativa de ingresos o la incorporación de nuevas personas dependientes.
Una revisión periódica permite comprobar si la cantidad contratada sigue respondiendo a las necesidades del hogar y evita mantener durante años una protección que ya no se ajusta a las circunstancias del asegurado.

0 comentarios