
Al contratar un seguro de decesos, una de las decisiones más importantes es elegir cómo se pagará la póliza a lo largo del tiempo. Puede parecer un detalle secundario, especialmente cuando la atención se centra en el precio mensual o en las coberturas, pero la diferencia entre una prima natural, nivelada o mixta puede influir considerablemente en lo que termines pagando con los años.
La prima natural suele resultar más económica al principio, aunque aumenta conforme el asegurado cumple años. La prima nivelada busca mantener una cuota más estable frente al envejecimiento, mientras que la prima mixta combina características de ambas modalidades. Ninguna es necesariamente mejor para todo el mundo: la elección depende de la edad, el presupuesto, las expectativas a largo plazo y las condiciones de cada póliza.
En Seguros Raúl Morales consideramos que lo importante no es encontrar únicamente la cuota más baja al contratar, sino comprender cómo puede evolucionar el precio y qué protección se está adquiriendo. Por eso, en esta guía explicamos las diferencias entre los principales tipos de primas en los seguros de decesos, sus ventajas e inconvenientes y los aspectos que conviene revisar antes de tomar una decisión.
Qué diferencia hay entre la prima natural, nivelada y mixta en un seguro de decesos
La principal diferencia entre la prima natural, la nivelada y la mixta está en cómo se calcula y evoluciona el importe que paga el asegurado durante la vigencia del contrato.
La prima es el precio del seguro, es decir, la cantidad que abona el tomador para mantener las coberturas contratadas. Aunque normalmente se habla de cuotas mensuales, el pago puede establecerse con otra periodicidad según la aseguradora y las condiciones de la póliza.
En los seguros de decesos, la modalidad elegida determina en buena medida cómo influye la edad en ese precio. Una prima natural se recalcula conforme aumenta la edad alcanzada, una nivelada distribuye el coste de manera más uniforme a lo largo del tiempo y una mixta combina diferentes sistemas de cálculo.
Esta es una comparación de sus principales características:
| Característica | Prima natural | Prima nivelada | Prima mixta |
|---|---|---|---|
| Evolución del precio por edad | Generalmente aumenta con los años | Busca evitar las subidas derivadas de cumplir años | Combina distintas etapas o criterios |
| Cuota inicial | Suele ser más reducida | Habitualmente más elevada que la natural | Depende del producto |
| Coste en edades avanzadas | Puede aumentar considerablemente | Tiende a ser más previsible | Depende de cuándo y cómo se nivele |
| Previsibilidad del gasto | Menor a largo plazo | Generalmente mayor | Intermedia o variable |
| Actualizaciones por otros factores | Posibles | Posibles | Posibles |
| Principal aspecto que conviene revisar | Subidas futuras | Coste inicial y condiciones de actualización | Edad de cambio y condiciones de nivelación |
Conviene aclarar que una prima nivelada no implica necesariamente pagar exactamente lo mismo durante toda la vida. El recibo puede modificarse por la actualización del capital asegurado, cambios en los costes de los servicios cubiertos, impuestos u otros factores previstos contractualmente.
Esta distinción es importante porque, al comparar dos seguros de decesos, no basta con comprobar qué modalidad figura en la documentación. También es necesario conocer cómo se actualizan sus precios y qué garantías incluye cada contrato.
Seguro de decesos con prima natural: cómo funciona
En un seguro de decesos con prima natural, el precio se calcula teniendo en cuenta la edad que tiene el asegurado en cada periodo, junto con los demás factores contemplados en la tarifa de la compañía.
Esto significa que la cuota suele ser más baja durante los primeros años de vida y aumenta progresivamente a medida que se cumplen años. El motivo es que el riesgo de fallecimiento crece con la edad y la aseguradora adapta el coste de la cobertura a esa circunstancia.
Por ejemplo, una persona que contrata una póliza a los 30 años puede comenzar pagando una cantidad relativamente reducida. Sin embargo, si mantiene el seguro durante varias décadas, es posible que a los 65 o 75 años su cuota sea considerablemente superior.
El incremento no tiene por qué ser idéntico todos los años ni seguir un porcentaje fijo. Su evolución depende de las tarifas, la edad alcanzada, las coberturas y las condiciones del contrato.
Precisamente por eso, una oferta económica al contratar no permite saber por sí sola cuánto costará mantener el seguro a largo plazo.
Ventajas e inconvenientes de la prima natural
La principal ventaja de la prima natural es su precio inicial. Puede permitir contratar una cobertura de decesos con una cuota reducida cuando el asegurado es joven, algo especialmente interesante para quienes necesitan ajustar sus gastos mensuales.
También puede resultar adecuada cuando se busca una protección durante una etapa determinada y se acepta que el precio aumentará con el paso de los años.
No obstante, presenta varios aspectos que conviene valorar:
- Cuota inicial generalmente más económica: facilita el acceso al seguro en edades tempranas.
- Incrementos asociados a la edad: el recibo puede subir de forma progresiva y alcanzar importes elevados en edades avanzadas.
- Menor previsibilidad: resulta más difícil calcular cuánto se pagará durante varias décadas.
- Posible presión sobre el presupuesto futuro: las subidas pueden coincidir con la jubilación, cuando los ingresos de algunas familias disminuyen.
El inconveniente más importante aparece cuando se compara la cuota actual con la capacidad económica que se tendrá dentro de veinte o treinta años. Una prima asumible hoy puede dejar de serlo en otra etapa de la vida.
Cuándo puede interesar contratarla
La prima natural puede ser una alternativa razonable para personas jóvenes que desean disponer de un seguro de decesos sin asumir una cuota inicial elevada. También puede interesar a quienes priorizan mantener bajos sus gastos actuales y comprenden las consecuencias de las futuras actualizaciones.
Ahora bien, contratarla únicamente porque es la opción más barata en el momento de pedir presupuesto puede conducir a una decisión poco adecuada.
Desde Seguros Raúl Morales recomendamos valorar el precio inicial junto con su evolución prevista, siempre que la aseguradora facilite esa información. Así es posible comparar diferentes alternativas con una perspectiva más amplia y evitar que el ahorro de los primeros años sea el único criterio de elección.
Seguro de decesos con prima nivelada: cómo funciona
La prima nivelada utiliza un sistema de cálculo diferente. En lugar de incrementar necesariamente el precio por cada año de edad que cumple el asegurado, busca distribuir el coste del seguro entre las distintas anualidades para ofrecer una mayor estabilidad a largo plazo.
Para calcularla, la aseguradora tiene en cuenta factores como la edad de contratación, las garantías aseguradas y las características técnicas de la póliza.
Habitualmente, el importe inicial es superior al de una prima natural para una persona de la misma edad y con coberturas equivalentes. A cambio, se pretende suavizar el efecto que el envejecimiento tendría sobre la cuota.
Por ejemplo, si dos personas de 45 años comparan un seguro de decesos con prima natural y otro con prima nivelada, es posible que el segundo tenga un precio inicial más alto. Sin embargo, mientras la prima natural seguirá aumentando con la edad, la nivelada estará diseñada para ofrecer un comportamiento más uniforme respecto a ese factor.
Esto no significa que la nivelada vaya a ser siempre más barata en términos acumulados. El resultado dependerá de cuánto se pague al principio, durante cuánto tiempo se mantenga el contrato y cómo se actualicen los importes.
Ventajas e inconvenientes de la prima nivelada
Su principal atractivo es la previsibilidad. Poder estimar con mayor facilidad el gasto asociado al seguro resulta útil para quienes desean mantener una planificación económica estable, especialmente pensando en edades avanzadas.
Entre sus principales ventajas destacan:
- Mayor estabilidad frente al incremento de edad: evita, en las condiciones previstas en el contrato, que la prima se encarezca simplemente por cumplir años.
- Facilidad para planificar el presupuesto: permite anticipar mejor el gasto periódico.
- Menor exposición a fuertes incrementos por envejecimiento: puede resultar interesante para quienes desean mantener la póliza durante muchos años.
Su inconveniente principal es el mayor desembolso inicial respecto a determinadas modalidades naturales. Durante los primeros años, el asegurado puede pagar más por una cobertura equivalente.
Además, elegir una prima nivelada no garantiza que el coste acumulado sea siempre inferior. Para comprobarlo hay que estudiar las condiciones de cada oferta.
Por qué puede subir una prima nivelada aunque no dependa de la edad
Una de las dudas más frecuentes es si un seguro de decesos de prima nivelada puede subir de precio. La respuesta es sí: la nivelación de la prima no equivale necesariamente a la congelación de todos los componentes del recibo.
Aunque la edad deje de provocar incrementos según el sistema de cálculo contratado, pueden existir actualizaciones relacionadas con el capital asegurado, el coste del servicio funerario, las garantías adicionales o los impuestos aplicables.
Por ejemplo, el coste de los servicios funerarios puede cambiar con los años y hacer necesaria una revisión del capital destinado a cubrirlos. Si se amplía ese capital, la prima también puede variar conforme a las condiciones acordadas.
De hecho, la Dirección General de Seguros y Fondos de Pensiones (DGSFP), organismo supervisor del sector asegurador en España, recoge en su Memoria del Servicio de Reclamaciones 2024 una reclamación relacionada con el incremento de la prima de un seguro de decesos nivelado debido a la revalorización del capital asegurado.
Este ejemplo permite entender una cuestión importante: que una prima sea nivelada no significa que su importe permanezca invariable durante toda la vigencia del contrato. Por eso, en Seguros Raúl Morales recomendamos revisar tanto el sistema de cálculo de la prima como las condiciones previstas para actualizar el capital y el precio de la póliza.
Por ello, antes de contratar conviene comprobar qué elementos pueden modificar el precio, cómo se comunican las actualizaciones y qué opciones tiene el tomador cuando se propone un incremento del capital.
En nuestra agencia creemos que esta explicación debe formar parte de cualquier comparación seria. Una póliza no debería elegirse porque alguien prometa que su precio nunca subirá, sino porque se conocen sus condiciones y se entiende qué estabilidad ofrece realmente.
Seguro de decesos con prima mixta: cómo funciona
La prima mixta combina características de la prima natural y la nivelada. Su funcionamiento habitual consiste en aplicar inicialmente un sistema de cálculo vinculado a la edad y pasar posteriormente a una etapa de nivelación, de acuerdo con las condiciones establecidas en el contrato.
De esta manera, busca un equilibrio entre una cuota inicial relativamente asequible y una mayor estabilidad económica en edades posteriores.
Imaginemos una póliza que establece una primera etapa de prima natural y que, a partir de una determinada edad, pasa a funcionar mediante prima nivelada. Durante el primer periodo, el coste puede aumentar conforme el asegurado cumple años. Una vez alcanzada la edad de cambio, la cuota deja de evolucionar por edad según el mecanismo pactado, aunque puede seguir sujeta a otras actualizaciones.
Se trata únicamente de un ejemplo de funcionamiento. No todas las primas mixtas tienen la misma edad de nivelación ni siguen idénticas reglas de cálculo.
En algunos productos, el cambio puede producirse a una edad determinada. En otros, la combinación de sistemas responde a condiciones diferentes. Por eso, el nombre de la modalidad no es suficiente para conocer su evolución económica.
Cuándo se nivela la prima y qué condiciones conviene revisar
La prima mixta puede interesar a personas que desean evitar una cuota inicial elevada, pero que tampoco quieren mantener indefinidamente un sistema de incrementos por edad.
Para valorar si es adecuada, conviene prestar atención a tres cuestiones: cuánto se pagará durante la etapa inicial, a qué edad o en qué momento se producirá el cambio de modalidad y cómo se calculará la cuota posterior.
También es importante comprobar si la nivelación se realiza automáticamente, qué actualizaciones pueden aplicarse y si existen condiciones específicas que afecten al precio.
Una prima mixta no tiene por qué representar siempre un punto intermedio exacto entre una natural y una nivelada. Dependiendo del producto, puede acercarse más al comportamiento de una u otra.
Por eso, en Seguros Raúl Morales consideramos especialmente útil comparar las condiciones por escrito y estudiar escenarios a varios años. Dos pólizas anunciadas como mixtas pueden ofrecer resultados económicos muy diferentes.
Prima natural vs. nivelada vs. mixta: comparativa de costes a largo plazo
Para comprender las diferencias entre las tres modalidades, resulta útil observar cómo podrían evolucionar las cuotas con la edad.
La siguiente tabla presenta un ejemplo matemático completamente ficticio, elaborado únicamente para ilustrar los distintos comportamientos. Los importes no corresponden a tarifas reales, presupuestos de aseguradoras ni previsiones de mercado.
Ejemplo ilustrativo de cuotas mensuales:
| Edad del asegurado | Prima natural | Prima nivelada | Prima mixta |
|---|---|---|---|
| 35 años | 5 € | 16 € | 7 € |
| 40 años | 7 € | 16 € | 9 € |
| 45 años | 10 € | 16 € | 12 € |
| 50 años | 15 € | 16 € | 15 € |
| 55 años | 22 € | 16 € | 18 € |
| 60 años | 31 € | 16 € | 18 € |
| 65 años | 44 € | 16 € | 18 € |
| 70 años | 61 € | 16 € | 18 € |
| 75 años | 82 € | 16 € | 18 € |
Importes inventados con fines didácticos, expresados en euros mensuales. Se supone que no existen actualizaciones externas por capital, coberturas o impuestos. No representan la evolución garantizada de ningún producto.
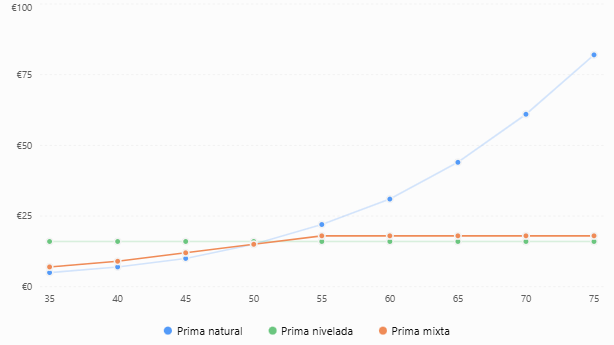
Edad del asegurado en años e importes mensuales en euros. Datos ficticios exclusivamente ilustrativos, no vinculados a una aseguradora ni a una cotización real.
Ejemplo práctico de cómo pueden evolucionar las cuotas
En este ejemplo, a los 35 años la prima natural resulta claramente más económica: 5 euros mensuales frente a los 16 euros de la nivelada. La prima mixta, con una cuota inicial de 7 euros, ocupa una posición intermedia.
Sin embargo, a medida que pasan los años, la situación cambia. A los 55 años, la prima natural del supuesto ya alcanza los 22 euros mensuales, mientras que la nivelada sigue en 16 euros. La mixta se sitúa en 18 euros y, conforme a las reglas imaginarias de este ejemplo, mantiene ese importe a partir de entonces.
La diferencia resulta todavía más visible a los 75 años. En el escenario presentado, la cuota natural asciende a 82 euros mensuales, mientras que las otras modalidades mantienen importes inferiores.
Esto ayuda a visualizar por qué una cuota reducida durante la juventud no garantiza que la póliza continúe siendo económica durante la jubilación.
No obstante, hay algo importante: esta tabla muestra precios en edades concretas, pero no el total abonado a lo largo de toda la vida del contrato.
Por qué la cuota más barata al contratar no siempre supone pagar menos
Para determinar qué seguro resulta más económico a largo plazo hay que calcular el coste acumulado de las primas durante el periodo que se quiera comparar.
No es lo mismo pagar 10 euros mensuales durante algunos años y después afrontar incrementos progresivos que abonar una cantidad superior desde el principio con un comportamiento más estable.
Tampoco basta con localizar la edad en la que dos cuotas se igualan. Una modalidad puede empezar a ser más cara mensualmente sin que todavía haya superado el importe total abonado en la otra.
Por ejemplo, en el escenario anterior, una persona que contratase a los 35 años pagaría inicialmente 11 euros mensuales más por la prima nivelada que por la natural. Esa diferencia representa 132 euros adicionales durante un año si se mantuvieran exactamente los importes iniciales.
Con el paso del tiempo, las diferencias mensuales podrían invertirse, pero para saber en qué momento se compensaría el desembolso inicial sería necesario disponer de las cuotas correspondientes a todos los años, no solo de los importes mostrados cada cinco años.
Por eso, nuestra recomendación es comparar pólizas equivalentes y solicitar información sobre su evolución prevista. El objetivo no debería ser adivinar cuánto vivirá una persona, sino elegir una protección cuyo coste sea asumible en distintas etapas de la vida.
Qué tipo de prima de decesos puede convenirte según tu edad
La edad es uno de los factores que más influyen en el precio y en la elección de un seguro de decesos. Sin embargo, no existe una edad exacta a partir de la cual una modalidad pase a ser automáticamente mejor que otra.
Una persona de 35 años con un presupuesto estable puede preferir la previsibilidad de una prima nivelada. En cambio, otra de 50 años puede valorar una modalidad mixta si sus condiciones resultan adecuadas.
Además de la edad, conviene tener en cuenta los ingresos actuales, la previsión de gastos futuros, el número de asegurados y el tiempo durante el que se desea mantener la póliza.
Contratar un seguro de decesos antes de los 40 años
En edades jóvenes, la prima natural suele destacar por su cuota inicial reducida. Puede ser interesante para quienes buscan protección sin asumir un gasto elevado desde el primer momento.
Sin embargo, contratar pronto también permite plantearse una prima nivelada con una perspectiva amplia de permanencia.
La decisión dependerá de la diferencia económica entre ambas opciones, de las condiciones de actualización y de la capacidad del asegurado para mantener la cuota.
Si el seguro se contrata para varias personas de una misma familia, también conviene revisar cómo se calcula el precio de cada asegurado.
Qué valorar entre los 40 y los 60 años
Entre los 40 y los 60 años, suele adquirir mayor importancia la planificación del gasto futuro. Es una etapa en la que muchas personas comienzan a pensar con más atención en sus ingresos durante la jubilación.
La prima nivelada puede resultar atractiva por su previsibilidad, mientras que la mixta puede ofrecer otra forma de distribuir el coste.
La natural tampoco debe descartarse sin estudiar sus condiciones, especialmente si la comparación económica justifica esa elección.
Lo razonable es solicitar presupuestos equivalentes y revisar tanto el importe actual como las actualizaciones previstas. Una decisión basada únicamente en la edad dejaría fuera factores que pueden resultar determinantes.
Qué opciones estudiar a partir de los 60 años
A partir de los 60 años, el coste de contratación puede ser considerablemente diferente del que tendría una persona joven. También pueden existir limitaciones de edad de entrada o condiciones específicas según la aseguradora.
En esta etapa cobra especial importancia revisar si ya se dispone de una póliza antigua y qué consecuencias tendría sustituirla por otra.
Aunque una nueva oferta parezca atractiva, no siempre compensa cancelar un seguro que lleva muchos años contratado. Hay que comprobar las condiciones vigentes, el capital asegurado y la prima de la nueva propuesta.
Para determinadas edades, también pueden existir seguros de decesos a prima única, que se abonan mediante un solo pago. No obstante, su disponibilidad y conveniencia dependen de cada producto y de la situación económica del interesado.
En Seguros Raúl Morales defendemos una idea sencilla: antes de cambiar una póliza o contratar otra a una edad avanzada, conviene revisar detalladamente las alternativas para evitar decisiones difíciles de revertir.
¿Se puede cambiar de prima natural a nivelada?
Cambiar de una prima natural a una nivelada puede ser posible, pero no debe darse por hecho que todas las aseguradoras permitan hacerlo manteniendo las condiciones originales.
La viabilidad dependerá de la compañía, del producto contratado y de las opciones de modificación previstas en la póliza.
En determinados casos, el cambio puede requerir una nueva propuesta de seguro, con una prima calculada según la edad alcanzada en ese momento. Esto significa que el precio de la modalidad nivelada puede ser distinto del que se habría obtenido contratándola años antes.
Antes de solicitar cualquier modificación conviene revisar si se mantienen el capital asegurado y las coberturas, si existen nuevas condiciones de contratación y qué consecuencias tendría cancelar la póliza anterior.
También es importante comprobar si el cambio podría afectar a derechos contractuales, periodos de carencia cuando existan o condiciones económicas adquiridas.
Otro aspecto que suele generar confusión es pensar que las primas pagadas durante años constituyen necesariamente un ahorro que puede recuperarse al cancelar el seguro. Un seguro de decesos no funciona, con carácter general, como una cuenta de ahorro cuyo saldo pueda retirarse libremente. Los posibles derechos económicos dependen de lo expresamente previsto en el contrato y de la normativa aplicable.
Por tanto, lo recomendable es no cancelar una póliza vigente hasta haber comprobado que la alternativa ofrece las condiciones deseadas y que la nueva cobertura estará correctamente formalizada.
Qué revisar antes de contratar un seguro de decesos
Elegir entre una prima natural, nivelada o mixta es importante, pero representa solo una parte de la decisión. Dos seguros pueden utilizar el mismo sistema de prima y ofrecer coberturas, capitales y condiciones muy distintos.
Para comparar correctamente, conviene revisar qué servicios están incluidos, qué límites establece el contrato y cómo se gestionará el servicio funerario cuando sea necesario.
Además, el seguro de decesos y el seguro de vida no cumplen exactamente la misma función. El primero se orienta principalmente a las prestaciones y servicios relacionados con el fallecimiento, mientras que el segundo suele contemplar el pago de un capital a los beneficiarios en las circunstancias aseguradas. Si quieres profundizar, puedes consultar nuestra explicación sobre las diferencias entre un seguro de vida y uno de decesos.
Capital funerario, coberturas y posibles exclusiones
El capital asegurado es uno de los elementos fundamentales de una póliza de decesos. Su importe debe guardar relación con el coste de los servicios funerarios que se desean cubrir, teniendo en cuenta que estos pueden variar según la localidad y las prestaciones incluidas.
Dependiendo del contrato, el seguro puede contemplar servicios funerarios, traslado, gestiones administrativas y otras garantías complementarias.
No todas las aseguradoras ofrecen exactamente lo mismo, por lo que resulta conveniente comprobar:
- Qué servicio funerario está incluido y cuáles son sus límites.
- Qué capital o valoración económica se asigna a las prestaciones.
- Si existe cobertura de traslado y cuál es su ámbito territorial.
- Qué garantías adicionales se incluyen y cuáles son opcionales.
- Qué exclusiones, límites y condiciones de prestación establece la póliza.
Una prima más económica puede estar asociada a diferencias de cobertura. Por eso, para comparar precios correctamente, es necesario estudiar seguros con niveles de protección equivalentes.
Actualización de primas y condiciones de renovación
El segundo aspecto esencial es conocer cómo se actualizará el precio.
En una prima natural hay que prestar atención a la evolución por edad. En una nivelada, a las revisiones previstas por factores distintos del envejecimiento. Y en una mixta, además, al momento y las condiciones en que se produce el cambio de sistema.
También conviene comprobar las reglas de renovación, la posibilidad de modificar el capital y el procedimiento previsto para comunicar cualquier actualización.
Otro concepto relacionado es la prima seminatural, que algunas aseguradoras utilizan para describir sistemas en los que el precio se calcula por tramos o grupos de edad. No debe confundirse automáticamente con una prima mixta: lo importante es conocer la fórmula concreta aplicada en cada contrato.
La prima única, por su parte, consiste en efectuar un solo pago por la cobertura contratada, cuando el producto ofrece esa posibilidad.
Conocer estas alternativas permite comprender mejor el mercado, aunque no significa que todas estén disponibles en cualquier aseguradora ni que resulten adecuadas para todos los perfiles.
Si necesitas una visión más amplia sobre garantías, precio y criterios de contratación, puedes consultar nuestra guía sobre cómo elegir el mejor seguro de decesos para tus necesidades.
Cómo elegir tu seguro de decesos con asesoramiento personalizado
Después de comparar las modalidades, la conclusión es clara: no existe un tipo de prima universalmente mejor. La natural puede facilitar una cuota inicial reducida, la nivelada aporta mayor previsibilidad frente al envejecimiento y la mixta busca combinar ambas características según las condiciones del producto.
La diferencia está en encontrar una póliza que se ajuste a las necesidades actuales y que también tenga sentido dentro de algunos años.
En Seguros Raúl Morales apostamos por un asesoramiento que ayude a comprender las opciones disponibles antes de contratar. Nuestro objetivo es que puedas valorar el precio, las coberturas y la evolución de la prima con información clara, sin basar la decisión únicamente en una oferta inicial.
Si estás pensando en contratar un seguro de decesos, o quieres revisar si tu póliza actual continúa siendo adecuada, puedes conocer las opciones de nuestro seguro de decesos y solicitar asesoramiento personalizado.
Elegir bien no consiste solo en pagar menos hoy, sino en contratar una protección que puedas mantener con tranquilidad y cuyas condiciones comprendas desde el principio.
Preguntas frecuentes sobre prima natural, nivelada y mixta (FAQs)
¿Qué es mejor, un seguro de decesos con prima natural o nivelada?
Depende de la edad, el presupuesto y el tiempo durante el que se prevea mantener el seguro. La prima natural suele comenzar con una cuota más baja, pero aumenta con la edad. La nivelada busca ofrecer un precio más estable respecto a ese factor, aunque normalmente exige un mayor desembolso inicial.
¿La prima natural sube todos los años?
Generalmente, la prima natural aumenta a medida que el asegurado cumple años porque su cálculo tiene en cuenta la edad alcanzada. La frecuencia e intensidad de las subidas dependen de la tarifa y de las condiciones del contrato.
¿Un seguro de decesos con prima nivelada puede subir de precio?
Sí. Aunque el sistema nivelado pretende evitar incrementos derivados exclusivamente de la edad, la cuota puede actualizarse por cambios en el capital asegurado, las coberturas, los impuestos u otros factores contractuales. Por eso, nivelada no significa necesariamente fija para siempre.
¿A qué edad interesa contratar una prima nivelada?
No existe una edad universalmente recomendable. Puede resultar interesante para personas que valoran la estabilidad económica a largo plazo, pero su conveniencia depende del precio de contratación, las coberturas y las alternativas disponibles.
¿Qué diferencia hay entre la prima mixta y la seminatural?
La prima mixta suele combinar una etapa con incrementos vinculados a la edad y otra con un sistema nivelado. La seminatural puede organizar las actualizaciones por tramos de edad. Los nombres comerciales y las reglas pueden variar entre aseguradoras, por lo que siempre debe revisarse el contrato.
¿Se puede pasar de una prima natural a una nivelada?
En algunos casos sí, pero depende de la compañía y de las condiciones de la póliza. El cambio puede requerir una nueva contratación o un recálculo del precio según la edad actual. Antes de modificar el seguro conviene comprobar qué condiciones se conservan y cuáles pueden cambiar.
¿Qué ocurre si dejo de pagar el seguro de decesos?
El impago puede afectar a la cobertura y provocar la suspensión o extinción del contrato según las condiciones aplicables y la normativa. Antes de dejar de pagar, conviene consultar las consecuencias y las posibles alternativas con la aseguradora.
¿Qué tipo de prima de decesos es más barata a largo plazo?
No se puede determinar únicamente por el nombre de la modalidad. Es necesario comparar el coste acumulado durante un periodo determinado, las actualizaciones previstas y las coberturas. Una prima inicialmente económica puede encarecerse con los años, mientras que una cuota nivelada puede implicar un mayor gasto durante las primeras etapas.
¿Qué conviene comparar antes de contratar un seguro de decesos?
Lo fundamental es revisar la evolución de la prima, el capital destinado al servicio funerario, las coberturas incluidas, los límites, las exclusiones y las condiciones de actualización y renovación. Una comparación completa permite elegir con mayor conocimiento y evitar sorpresas posteriores.


0 comentarios