
La principal diferencia entre un seguro de salud de reembolso y uno de cuadro médico está en la libertad para elegir al médico, la forma de pagar la asistencia y las condiciones de cobertura. Con un seguro de cuadro médico utilizas los profesionales y centros concertados con la aseguradora. Con uno de reembolso puedes acudir también a médicos fuera de esa red y recuperar parte del gasto, según los límites de tu póliza.
Dicho así parece sencillo. Pero imagina que quieres contratar un seguro médico privado y tienes un especialista de confianza al que llevas años acudiendo. ¿Podrás seguir con él? ¿Tendrás que buscar otro dentro del cuadro médico? ¿Y qué ocurre si prefieres pagar algo más por elegir libremente?
Son preguntas que conviene resolver antes de contratar, porque no siempre el seguro con mayor libertad es el que más te interesa, ni el más económico resulta necesariamente el mejor para tus necesidades.
Vamos a comparar ambas modalidades con ejemplos, gastos y condiciones que merece la pena revisar para que puedas decidir con criterio.
Diferencias entre un seguro de reembolso y uno de cuadro médico
Si estás comparando un seguro de reembolso vs. cuadro médico, hay tres aspectos fundamentales: dónde puedes recibir asistencia sanitaria, quién paga inicialmente los servicios médicos y cuánto dinero puede terminar saliendo de tu bolsillo.
Esta tabla resume las diferencias principales.
| Característica | Seguro de cuadro médico | Seguro de reembolso |
|---|---|---|
| Elección del médico | Entre los profesionales de la red concertada | Mayor libertad para acudir a profesionales dentro y fuera de la red, según la póliza |
| Pago de consultas cubiertas | Generalmente sin adelantar el importe, salvo copagos | Normalmente adelantas el pago si acudes fuera del cuadro |
| Reembolso de facturas | No es su funcionamiento habitual | Se devuelve el porcentaje contratado, sujeto a límites |
| Precio de la prima | Habitualmente más económico | Generalmente más elevado |
| Gestiones administrativas | Más sencillas en la asistencia concertada | Requiere presentar facturas y documentación |
| Atención fuera de la red | Generalmente no cubierta, salvo excepciones previstas | Puede estar cubierta mediante reembolso |
| Asistencia internacional | Depende de las garantías contratadas | Puede incluir reembolso en el extranjero, con condiciones específicas |
| Limitaciones | Red médica, prestaciones, autorizaciones y carencias | Exclusiones, porcentajes, límites por servicio y topes anuales |
Estas son características habituales. Las condiciones particulares de cada seguro son las que determinan las prestaciones y gastos realmente cubiertos.
¿Cuál elegiría? No empezaría comparando únicamente las cuotas mensuales. Primero comprobaría si los médicos y hospitales que necesitas están disponibles, qué gastos quedan cubiertos y cuánta libertad de elección quieres tener.
Hay otra distinción importante: cuadro médico, reembolso y copago no significan lo mismo.
El cuadro médico y el reembolso hacen referencia a la forma de acceder a la asistencia y financiarla. El copago, en cambio, es una cantidad que el asegurado paga al utilizar determinados servicios cubiertos.
Por tanto, un seguro de cuadro médico puede tener copagos o no tenerlos. Y una póliza que incluya reembolso también puede permitir utilizar una red concertada.
Si quieres profundizar en esa diferencia económica, te recomiendo consultar nuestro artículo sobre seguro de salud con copago o sin copago. Ahora que tenemos clara la comparación, veamos cómo funciona cada modalidad.
¿Qué es un seguro de salud de cuadro médico?
Un seguro de cuadro médico es una modalidad de seguro de asistencia sanitaria que permite acceder a los profesionales, clínicas y hospitales con los que la compañía aseguradora mantiene acuerdos.
Al contratarlo, dispones de una red asistencial en la que puedes buscar médicos de atención primaria, pediatras, especialistas y centros hospitalarios, siempre dentro de las prestaciones incluidas en tu póliza. Su funcionamiento habitual es bastante cómodo.
Imagina que necesitas acudir al dermatólogo. Consultas el cuadro médico de tu aseguradora, eliges un especialista que tenga disponibilidad y solicitas cita. Si la consulta está cubierta, normalmente no tienes que pagar su precio completo al acudir al centro.
Dependiendo del seguro contratado, puede existir un copago o ser una prestación sin coste adicional por utilización.
¿Qué ventajas tiene un seguro de cuadro médico?
Su principal atractivo es la combinación de comodidad y previsión del gasto.
En términos generales, ofrece varias ventajas:
- Prima habitualmente más contenida: suele resultar más económico que un seguro con amplias garantías de reembolso.
- Menos trámites: para recibir asistencia concertada no necesitas pagar la factura y solicitar posteriormente su devolución.
- Acceso a una red organizada: puedes buscar profesionales por especialidad, localidad o centro sanitario.
- Mayor facilidad para presupuestar: si conoces la prima y los posibles copagos, puedes estimar mejor el gasto habitual de tu seguro.
Esto no significa que todas las pólizas de cuadro médico sean iguales. Algunas ofrecen coberturas más amplias que otras y determinados tratamientos pueden necesitar autorización.
¿Y cuáles son sus limitaciones?
La más evidente es que la elección de médicos y centros queda condicionada por la red concertada. Puede que tengas cerca numerosos especialistas o que, para determinadas prestaciones, las opciones sean más reducidas. También es posible que el hospital que prefieres no forme parte de la red correspondiente a tu modalidad.
Además, un profesional puede trabajar en un hospital concertado sin prestar todas sus consultas a través de la aseguradora. Por eso es importante comprobar la disponibilidad concreta del médico, la especialidad y el servicio.
Mi consejo es sencillo: antes de contratar, busca al menos los especialistas, centros de urgencias y hospitales que utilizarías realmente. Una lista extensa de profesionales sirve de poco si ninguno encaja con tus necesidades o está cerca de casa.
Y recuerda que estar dentro del cuadro no significa que cualquier prueba o tratamiento quede automáticamente cubierto. Las garantías, exclusiones, carencias y autorizaciones siguen siendo importantes.
¿Qué es un seguro de salud de reembolso y cómo funciona?
Un seguro de salud de reembolso es una modalidad que permite acudir a profesionales y centros sanitarios fuera de la red concertada y solicitar después a la aseguradora la devolución de los gastos cubiertos, conforme a los porcentajes y límites establecidos en el contrato. Su principal atractivo es la mayor libertad de elección.
Por ejemplo, imagina que tienes un traumatólogo de confianza que no trabaja con el cuadro médico de tu aseguradora. Con una póliza que incluya reembolso para esa consulta, podrías acudir a él, pagar sus honorarios y solicitar posteriormente la devolución que corresponda.
Esto resulta especialmente interesante para quienes desean mantener a un especialista determinado, prefieren un centro concreto o necesitan una flexibilidad asistencial que no encuentran dentro de una red concertada.
Ahora bien, hay un matiz fundamental: poder elegir un médico no significa que la aseguradora vaya a pagar cualquier factura que emita.
El servicio debe estar cubierto por la póliza y respetar sus condiciones. Pueden existir límites económicos, exclusiones, requisitos documentales y autorizaciones previas.
Cómo solicitar el reembolso de una consulta médica
El procedimiento exacto depende de la compañía, pero generalmente sigue estos pasos:
- Compruebas la cobertura. Antes de acudir al especialista, revisas si la consulta o tratamiento tiene derecho a reembolso y si necesita autorización.
- Acudes al profesional elegido. Puedes recibir asistencia fuera de la red concertada cuando las condiciones de la póliza lo permitan.
- Pagas la factura. Normalmente adelantas el importe de la consulta, prueba o tratamiento.
- Presentas la documentación. La aseguradora puede solicitar factura, justificante de pago y, según el servicio, prescripción o informe médico.
- Recibes la devolución correspondiente. La compañía revisa la solicitud y abona el importe que proceda según las condiciones contratadas.
La presentación suele poder realizarse mediante los canales habilitados por cada aseguradora, que pueden incluir una aplicación, área privada o sistema de gestión documental.
No daría por hecho que todas las compañías tienen el mismo plazo de devolución ni que aceptan exactamente la misma documentación. Conviene revisar esos detalles antes de contratar.
Otro punto importante es la liquidez. Aunque una factura sea reembolsable, tendrás que poder asumir inicialmente el desembolso cuando el servicio se pague por adelantado.
Porcentajes, límites y gastos que asume el asegurado
Los seguros de reembolso suelen establecer un porcentaje de devolución. Dependiendo del producto, este puede ser, por ejemplo, del 70 %, 80 % o 90 %, aunque existen otras condiciones y porcentajes, pero no basta con conocer esa cifra.
Una póliza también puede incluir:
- Límite por consulta: importe máximo que se devuelve por una visita médica.
- Límite por especialidad o tratamiento: cantidad máxima aplicable a determinadas prestaciones.
- Capital anual de reembolso: máximo que puede devolver la compañía durante el periodo contratado.
- Diferentes condiciones según el país: la asistencia en España y en el extranjero puede tener porcentajes o límites distintos.
- Exclusiones: servicios que no tienen derecho a devolución, aunque se hayan pagado.
Por eso, antes de dejarte convencer por un porcentaje elevado, yo comprobaría cuánto se puede recuperar realmente en las consultas y tratamientos que más te interesan. También distinguiría entre un seguro que ofrece reembolso para determinadas prestaciones y otro que incluye garantías de reembolso más amplias. No todos permiten lo mismo.
Ejemplo práctico: cuánto pagarías por una consulta médica en cada modalidad
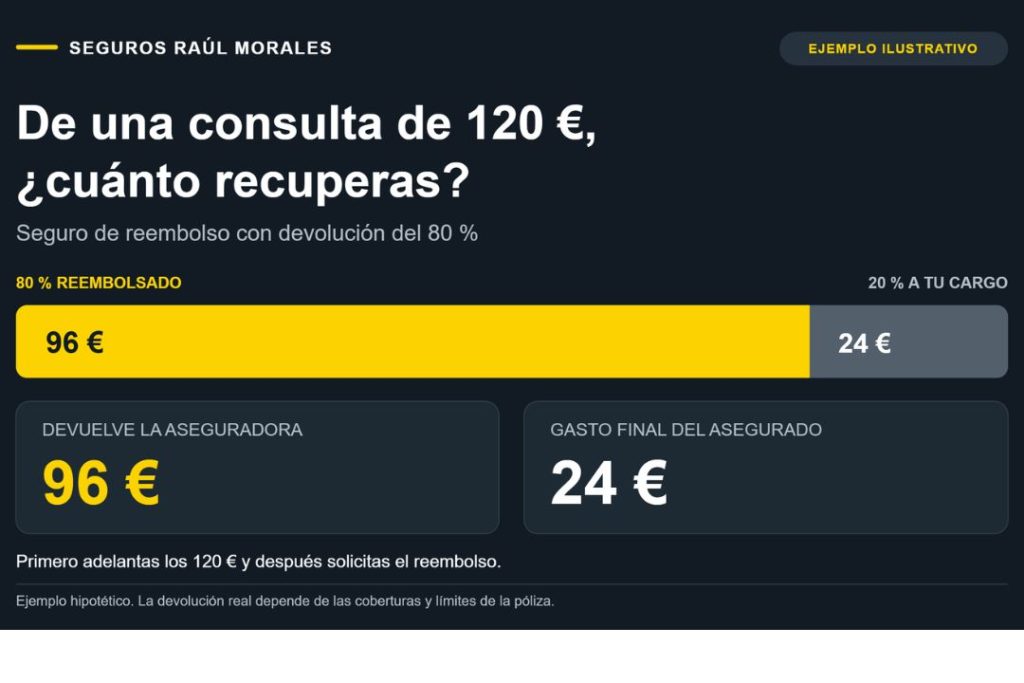
Pongamos números, porque aquí es donde mejor se entiende la diferencia, imagina que necesitas acudir a un especialista y la consulta cuesta 120 €.
Con un seguro de cuadro médico, si ese profesional pertenece a la red y la consulta está cubierta, normalmente no tendrás que adelantar los 120 €. Podrías no pagar nada adicional o asumir el copago que corresponda.
Si el especialista está fuera de la red, lo habitual es que esa consulta no quede cubierta por una póliza exclusivamente de cuadro médico, salvo que exista alguna excepción prevista.
En cambio, con un seguro de reembolso que cubra esa prestación, podrías acudir al especialista, abonar los 120 € y solicitar la devolución. Supongamos que la póliza contempla un reembolso del 80 %, sin otros límites que afecten a ese gasto.
| Concepto | Importe |
|---|---|
| Precio de la consulta | 120 € |
| Porcentaje de reembolso | 80 % |
| Cantidad devuelta por el seguro | 96 € |
| Gasto final del asegurado | 24 € |
En este ejemplo, habrías pagado inicialmente 120 €, pero terminarías asumiendo 24 € cuando recibieras el reembolso. Son cifras hipotéticas, no condiciones de un producto concreto.
¿Qué pasa si existe un límite por consulta?
Aquí aparece uno de los detalles más importantes al comparar pólizas, imaginemos que el seguro permite recuperar el 80 %, pero establece un máximo de 70 € para esa consulta. Aunque el 80 % de 120 € sean 96 €, el límite aplicable reduciría la devolución a 70 €. Tu gasto final sería entonces de 50 €, no de 24 €.
Por tanto, dos seguros con el mismo porcentaje anunciado pueden terminar devolviendo importes diferentes, y todavía falta otra parte de la comparación: la prima.
Si una modalidad de reembolso cuesta más al año, tienes que valorar si la libertad adicional y los importes recuperables compensan esa diferencia.
Mi recomendación es calcular el coste anual previsto, teniendo en cuenta la prima, los copagos, las consultas fuera de la red y los gastos que no se recuperan. No elegiría una póliza únicamente por el porcentaje de reembolso ni otra solo porque su cuota mensual sea más baja.
¿Existen seguros de salud que combinan cuadro médico y reembolso?
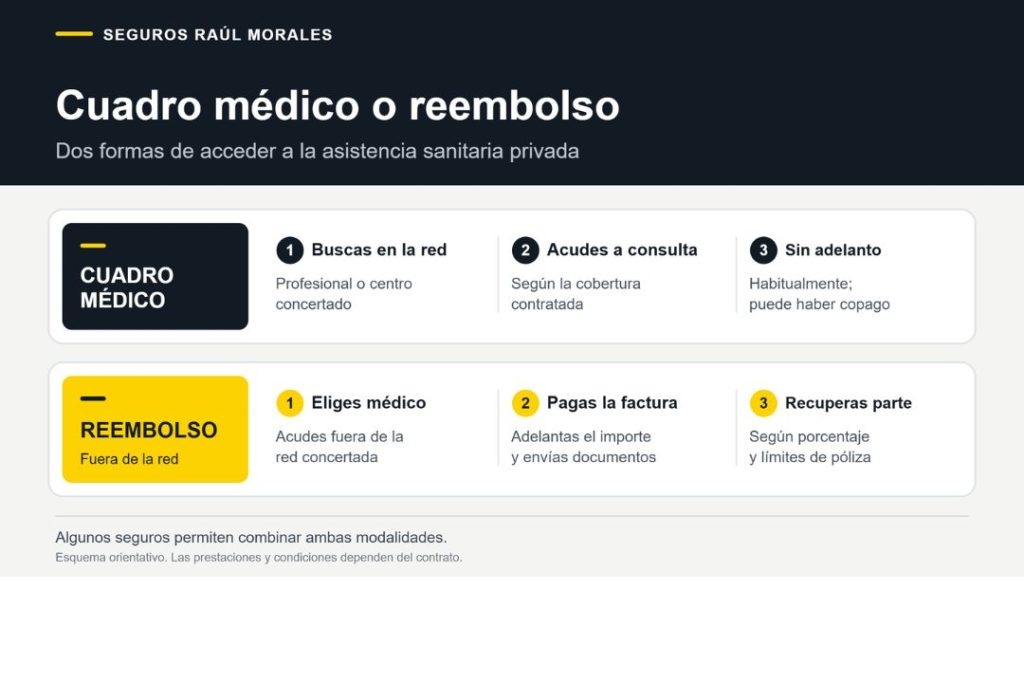
Sí. Algunas pólizas permiten utilizar tanto el cuadro médico concertado como la opción de reembolso de gastos fuera de esa red. Esta combinación suele conocerse como seguro de salud mixto, aunque las denominaciones comerciales pueden variar entre compañías, su funcionamiento puede ser especialmente interesante porque ofrece dos vías de asistencia.
Por un lado, utilizas los médicos y centros concertados para las consultas y prestaciones cubiertas en la red, normalmente sin necesidad de adelantar la factura completa.
Por otro, si quieres acudir a un profesional externo y esa prestación está incluida en la garantía de reembolso, puedes pagarla y solicitar posteriormente la devolución correspondiente.
Imagina que utilizas el seguro para acudir al médico de familia, realizar revisiones habituales y consultar a determinados especialistas. Para esos servicios, el cuadro médico puede resolver perfectamente tus necesidades.
Sin embargo, quizás prefieras seguir acudiendo a un especialista que ya conoces y que trabaja fuera de la red. Si tu póliza contempla el reembolso para esa asistencia, tendrías una alternativa. Esa flexibilidad puede ser útil, pero hay que leer las condiciones.
No todas las pólizas mixtas reembolsan cualquier prestación ni tienen los mismos límites para consultas, pruebas, tratamientos u hospitalización.
También pueden existir diferencias entre las condiciones de la asistencia concertada y las aplicables a la libre elección. En mi opinión, la posibilidad de combinar ambas vías merece la pena estudiarse cuando no quieres renunciar a los profesionales de la red, pero tampoco deseas depender exclusivamente de ella.
Eso sí: antes de pagar una prima superior por esa flexibilidad, comprueba que las garantías adicionales se ajustan a tus necesidades reales.
¿Qué seguro de salud te conviene más según tus necesidades?
La pregunta no es tanto qué modalidad es mejor, sino qué seguro de salud encaja mejor con la forma en la que quieres recibir asistencia médica.
La libertad para elegir especialistas puede ser decisiva para unas personas. Otras prefieren la comodidad de utilizar una red concertada, sin tener que adelantar gastos ni gestionar reembolsos. Para decidir, conviene pensar en situaciones concretas.
Si tienes un médico de confianza fuera del cuadro
Imagina que llevas tiempo acudiendo al mismo ginecólogo, cardiólogo o traumatólogo y quieres mantener esa relación asistencial.
Lo primero sería comprobar si ese profesional trabaja con alguna de las redes médicas que estás valorando. Si está incluido y las consultas que necesitas están cubiertas, quizá no haga falta contratar una garantía de reembolso para seguir acudiendo a él.
Pero si el médico está fuera del cuadro y quieres mantenerlo, una póliza con reembolso puede ser interesante. Antes de contratarla, comprobaría tres cuestiones: que la especialidad esté cubierta, cuánto dinero podrías recuperar por consulta y si existen límites que reduzcan la devolución.
Hay que tener en cuenta también las posibles pruebas o tratamientos derivados de la consulta. Que una visita al especialista sea reembolsable no significa necesariamente que todas las actuaciones posteriores tengan idéntica cobertura.
Si tu prioridad es mantener a un profesional concreto, esa comprobación es mucho más relevante que comparar únicamente el tamaño de los cuadros médicos.
Si buscas controlar el gasto de tu seguro médico
Si no tienes preferencia por un especialista determinado, estás satisfecho con los profesionales de una red concertada y quieres evitar adelantar facturas, un seguro de cuadro médico puede ser una solución adecuada.
Habitualmente permite acceder a asistencia sanitaria privada mediante una prima más contenida que la de productos con amplias garantías de reembolso, pero conviene distinguir entre precio y coste real.
Una modalidad con copagos puede tener una cuota mensual más baja, aunque el gasto final aumentará cuando utilices determinados servicios. Otra sin copagos puede ofrecer mayor previsibilidad, pero con una prima superior.
Si estás valorando una póliza de reembolso, tendrás que añadir a la comparación la diferencia de prima y la parte de las facturas que no recuperarías.
Yo lo plantearía así: ¿cuánto pagarás al año por el seguro y cuánto podrías terminar abonando por la asistencia que prevés utilizar?
No hace falta acertar exactamente cuántas veces irás al médico. Basta con analizar escenarios razonables para detectar qué opción puede encajar mejor con tu presupuesto.
Si necesitas un seguro para toda la familia
Cuando hay varias personas aseguradas, la decisión cambia un poco, no es lo mismo contratar un seguro individual que elegir uno para una familia con niños, adultos que acuden regularmente a especialistas o necesidades de seguimiento médico diferentes.
En estos casos, revisaría primero si el cuadro médico ofrece opciones adecuadas de pediatría, urgencias, especialistas y hospitales cercanos al domicilio, también prestaría atención a las condiciones relacionadas con pruebas diagnósticas, hospitalización, tratamientos y, cuando proceda, embarazo y parto.
Si uno de los miembros de la familia necesita acudir a un profesional fuera de la red, conviene estudiar si existe una garantía de reembolso que resulte útil para esa prestación, pero tampoco asumiría que toda la familia necesita necesariamente la modalidad con mayor libertad de elección.
Lo importante es valorar conjuntamente las necesidades de los asegurados, las condiciones de la póliza y el coste total. En nuestro artículo sobre cómo revisar tu seguro de salud familiar encontrarás otros aspectos que merece la pena tener en cuenta.
En definitiva, la decisión debe partir de tus necesidades asistenciales, no de la idea de que una modalidad es superior a la otra en todos los casos.
Qué revisar antes de contratar un seguro de reembolso o cuadro médico
Antes de contratar un seguro médico privado, te recomiendo comprobar una serie de condiciones que pueden ser tan importantes como el precio.
1. El cuadro médico disponible. No te quedes solo con la cantidad de profesionales anunciada. Comprueba qué médicos, especialidades, hospitales y centros hay en tu zona y si se encuentran disponibles para la modalidad que estás valorando.
2. Las prestaciones incluidas. Revisa si el seguro cubre atención primaria, especialidades, pruebas diagnósticas, hospitalización, intervenciones quirúrgicas y los tratamientos que consideres relevantes. No todas las pólizas tienen el mismo alcance.
3. Los porcentajes y límites del reembolso. Si estás valorando esta modalidad, comprueba el porcentaje de devolución, los máximos por consulta, los posibles sublímites por especialidad y el capital anual aplicable.
4. Los periodos de carencia. Algunas prestaciones pueden no estar disponibles desde el primer día. Es importante conocer las esperas contractuales aplicables, especialmente si tienes previsto necesitar determinados servicios.
5. Las exclusiones y las enfermedades preexistentes. Antes de contratar, revisa qué situaciones pueden quedar excluidas y facilita correctamente la información que solicite la aseguradora en el proceso de contratación. No debes asumir que un tratamiento previo quedará automáticamente cubierto por una nueva póliza.
6. Las autorizaciones médicas. Algunas pruebas, tratamientos u hospitalizaciones pueden requerir autorización previa, incluso cuando intervienen profesionales concertados. En las pólizas de reembolso también pueden existir requisitos específicos.
7. La asistencia en el extranjero. No confundas la asistencia de urgencia durante un viaje con la posibilidad de recibir cualquier tratamiento programado fuera de España. Son garantías distintas y deben comprobarse por separado.
8. Los trámites y plazos de reembolso. Averigua qué documentos necesitas presentar, cuánto tiempo tienes para solicitar la devolución y cómo se gestionan las solicitudes.
9. El coste anual del seguro. Compara la prima, los copagos si los hubiera y la parte de las facturas que terminarías asumiendo. Fíjate también en las condiciones de renovación y actualización del precio.
10. Las condiciones al cambiar de aseguradora. Si ya tienes un seguro, revisa la continuidad de las prestaciones, las posibles nuevas carencias y el tratamiento de las preexistencias antes de cancelar tu póliza actual.
Como referencia, la OCU explica las distintas modalidades de seguro de salud y recuerda la importancia de comprobar sus coberturas, exclusiones y limitaciones.
Si necesitas orientación para revisar estas cuestiones, puedes consultar las alternativas disponibles de seguro médico privado en Seguros Raúl Morales.
Mi criterio es que una buena elección empieza por entender lo que realmente estás contratando. Dos pólizas pueden parecer similares en una comparación rápida y ofrecer resultados muy diferentes cuando necesitas utilizar una prestación concreta.
Por eso, no me quedaría únicamente con el precio, el porcentaje de reembolso o el número de médicos anunciado. Comprobaría el conjunto de condiciones antes de tomar una decisión. Aquí puedes socilitarnos presupuesto online sin compromiso.
Preguntas frecuentes sobre reembolso y cuadro médico (FAQs)
¿Puedo elegir cualquier médico con un seguro de reembolso?
Los seguros de reembolso permiten una mayor libertad para acudir a profesionales y centros fuera de la red concertada. Sin embargo, esa libertad de elección no implica que todas las facturas tengan derecho a devolución.
Para recuperar parte del gasto, la prestación debe estar cubierta y cumplir los requisitos establecidos en la póliza. También pueden existir límites económicos y condiciones específicas para determinadas especialidades o tratamientos.
Por eso, si quieres acudir a un médico concreto, conviene verificar previamente qué parte de sus honorarios podrías recuperar.
¿El seguro de reembolso devuelve siempre el 100 %?
No. La devolución depende del porcentaje, los límites y las condiciones contratadas.
Es habitual encontrar seguros que reembolsan una parte de los gastos, aunque algunas garantías pueden contemplar porcentajes diferentes, incluso del 100 % bajo determinadas condiciones.
Además, el importe devuelto puede quedar limitado por un máximo por consulta, tratamiento o anualidad.
Por ejemplo, un reembolso del 80 % sobre una factura de 120 € supondría una devolución de 96 €, siempre que no existiera un límite inferior u otra restricción aplicable.
¿Un seguro de cuadro médico puede tener copagos?
Sí. Los seguros de cuadro médico pueden comercializarse con copagos o sin ellos.
Con copago, el asegurado abona un importe establecido cuando utiliza determinados servicios cubiertos. Sin copago, esas prestaciones no generan ese cargo por utilización, aunque el asegurado sigue pagando la prima correspondiente.
Ambas opciones pueden pertenecer a la modalidad de asistencia mediante cuadro médico.
El copago es una condición económica del seguro, no una modalidad de libre elección equivalente al reembolso.
¿Puedo acudir fuera del cuadro médico de mi aseguradora?
Puedes acudir por tu cuenta a un profesional privado, pero eso no significa que tu seguro vaya a pagar esa asistencia.
Si tienes una póliza exclusivamente de cuadro médico, las consultas fuera de la red generalmente quedan a tu cargo, salvo excepciones o garantías específicas previstas en el contrato.
Si tu póliza incluye reembolso, podrías solicitar la devolución correspondiente cuando la asistencia esté cubierta.
Lo recomendable es comprobar la situación antes de solicitar la cita, especialmente cuando se trata de pruebas, tratamientos o procedimientos de importe elevado.
¿Un seguro de reembolso también puede tener carencias?
Sí. Contratar un seguro de reembolso no elimina automáticamente los periodos de carencia.
Determinadas prestaciones pueden estar sujetas a plazos de espera desde la fecha de efecto de la póliza, de acuerdo con las condiciones contratadas.
También pueden existir exclusiones, autorizaciones y restricciones relacionadas con enfermedades preexistentes.
Antes de cambiar de seguro, es importante revisar todas estas condiciones. Una mayor libertad para elegir profesionales no supone necesariamente disponer de todas las coberturas desde el primer día.


0 comentarios