
Un incendio en un local comercial, una inundación en un almacén o una avería grave en una máquina pueden obligar a una empresa a detener su actividad durante días, semanas o incluso meses. Aunque el negocio permanezca cerrado y deje de generar ingresos, muchos de sus gastos continúan: alquileres, nóminas, suministros y otros compromisos económicos que no desaparecen por el hecho de sufrir un siniestro. En estas circunstancias, reparar los daños materiales es solo una parte del problema.
El seguro de pérdida de beneficios, también conocido como seguro de lucro cesante, permite proteger a empresas y autónomos frente a determinadas consecuencias económicas de una paralización total o parcial de su actividad. Esta cobertura puede indemnizar el rendimiento económico dejado de obtener y determinados gastos que siguen existiendo durante la interrupción, siempre que se cumplan las condiciones establecidas en la póliza.
Comprender cómo funciona, qué situaciones puede cubrir y cómo se calcula una posible indemnización resulta fundamental para valorar si una empresa cuenta con suficiente protección para afrontar las consecuencias de un siniestro.
¿Qué es un seguro de pérdida de beneficios o lucro cesante?
El seguro de pérdida de beneficios es una modalidad de protección que tiene como finalidad compensar el perjuicio económico que sufre una empresa cuando un acontecimiento asegurado interrumpe o reduce su actividad habitual. A diferencia de las garantías que cubren los daños físicos en instalaciones, mercancías o maquinaria, esta protección se centra en las consecuencias económicas que el siniestro provoca sobre el funcionamiento del negocio.
La diferencia se entiende mejor con un ejemplo. Si un incendio afecta a un taller y destruye parte de sus instalaciones, el seguro de daños materiales puede asumir la reparación o reposición de los bienes afectados, dentro de los límites contratados. Sin embargo, durante el tiempo necesario para recuperar la actividad, el taller también puede perder ingresos y continuar soportando determinados gastos. Es precisamente esa segunda consecuencia económica la que puede quedar protegida mediante una garantía de pérdida de beneficios.
En España, esta modalidad se encuentra regulada en los artículos 63 a 67 de la Ley 50/1980, de Contrato de Seguro. La normativa contempla la indemnización del rendimiento económico que se habría podido obtener de no producirse el siniestro descrito en el contrato, siempre dentro de los límites legales y de la cobertura contratada. Además, permite que el seguro de lucro cesante se formalice mediante un contrato independiente o se incorpore como garantía a otra póliza.
Esta segunda posibilidad resulta especialmente relevante en los seguros empresariales, donde la pérdida de beneficios puede formar parte de un contrato multirriesgo. No obstante, su inclusión no debe darse por supuesta. Una empresa puede tener aseguradas sus instalaciones frente a un incendio y, aun así, no disponer de una protección suficiente frente a los ingresos que dejaría de obtener durante el cierre.
Por este motivo, al analizar las necesidades de protección empresarial conviene estudiar tanto el valor de los bienes como las consecuencias que tendría una interrupción de la actividad. Esta visión complementa la información sobre el seguro multirriesgo industrial, cuya finalidad es proteger distintos riesgos asociados al patrimonio y al funcionamiento de una empresa.
¿Cuándo se activa la cobertura de pérdida de beneficios?
La cobertura de pérdida de beneficios no se activa simplemente porque una empresa facture menos de lo previsto. En su configuración habitual, vinculada a un seguro de daños, es necesario que se produzca un acontecimiento amparado por la póliza y que exista una relación demostrable entre ese siniestro y la interrupción o reducción de la actividad económica.
Esto significa que deben comprobarse dos aspectos: que la causa de la paralización esté incluida entre los riesgos asegurados y que el perjuicio económico reclamado sea consecuencia de ese hecho. Además, deberán respetarse las franquicias, los periodos y los límites de indemnización establecidos en el contrato.
Siniestros que pueden provocar la paralización de una empresa
Entre las situaciones que pueden dar lugar a una pérdida de beneficios se encuentran los incendios, las explosiones, determinados daños por agua y algunas averías de maquinaria, siempre que estén contemplados en las garantías correspondientes. Por ejemplo, una rotura importante en una instalación hidráulica puede impedir que un comercio abra al público mientras se reparan los daños. Del mismo modo, una avería cubierta en una máquina imprescindible para fabricar un producto puede obligar a una industria a detener temporalmente su producción.
También existen situaciones en las que el negocio no llega a cerrar por completo, pero pierde parte de su capacidad de funcionamiento. Un restaurante puede mantener abierto su servicio de comidas y tener inutilizada la cocina principal, mientras que una fábrica podría continuar produciendo a un ritmo inferior al habitual. En estos casos, determinadas pólizas permiten indemnizar la reducción de actividad, siempre que esté causada por un siniestro cubierto y pueda justificarse la pérdida económica correspondiente.
Las consecuencias de ciertos fenómenos naturales también pueden quedar protegidas, aunque no todos reciben el mismo tratamiento asegurador. Algunas circunstancias están cubiertas por las aseguradoras privadas y otras pueden corresponder al Consorcio de Compensación de Seguros, según la naturaleza del acontecimiento y los requisitos aplicables.
Situaciones que no están cubiertas automáticamente
Una disminución de las ventas por falta de clientes, un cambio en los hábitos de consumo, una mala campaña comercial o una caída general de la demanda no activan por sí solos un seguro convencional de pérdida de beneficios vinculado a daños materiales. Tampoco debe asumirse que cualquier avería, interrupción del suministro eléctrico o problema con un proveedor estará cubierto, aunque provoque importantes pérdidas económicas.
Existen garantías específicas que pueden ampliar la protección a determinados supuestos, pero deben aparecer expresamente contempladas en el contrato. Por eso resulta importante diferenciar entre el riesgo que provoca la paralización y la pérdida económica que aparece después.
Desde el punto de vista del asesoramiento asegurador, una de las cuestiones que conviene revisar es si los acontecimientos que realmente podrían detener la actividad de la empresa están incluidos en su póliza. No todos los negocios dependen de las mismas instalaciones, equipos o procesos productivos, y una cobertura adecuada para una actividad puede resultar insuficiente para otra.
¿Qué pérdidas económicas puede cubrir este seguro?
El seguro de pérdida de beneficios puede contemplar diferentes conceptos económicos, dependiendo de la modalidad contratada. La legislación española establece, en defecto de pacto expreso, una referencia a los beneficios dejados de obtener, los gastos generales que continúan después del siniestro y determinados gastos derivados directamente del acontecimiento asegurado.
Sin embargo, estos conceptos no deben interpretarse como una promesa de indemnización automática. Las pólizas pueden utilizar distintas modalidades de cálculo, establecer límites o definir específicamente los gastos y rendimientos que forman parte de la cobertura. Por eso, antes de contratar, es importante comprender qué magnitud económica se asegura y cómo se calculará el perjuicio.
Beneficios que la empresa deja de obtener
Una empresa puede sufrir una pérdida de beneficios cuando, como consecuencia del siniestro asegurado, deja de realizar ventas o prestar servicios que previsiblemente habría desarrollado en condiciones normales. El objetivo de esta protección es compensar el rendimiento económico perdido, no garantizar sin más el cobro de toda la facturación que no se haya podido generar.
Para determinar la pérdida deben tenerse en cuenta los ingresos previstos, los costes que se evitan al interrumpirse la actividad y las condiciones específicas del contrato. También pueden analizarse la evolución histórica del negocio, los pedidos pendientes, la estacionalidad y otros factores que ayuden a estimar razonablemente cuál habría sido su resultado sin el siniestro.
Gastos fijos que continúan durante el cierre
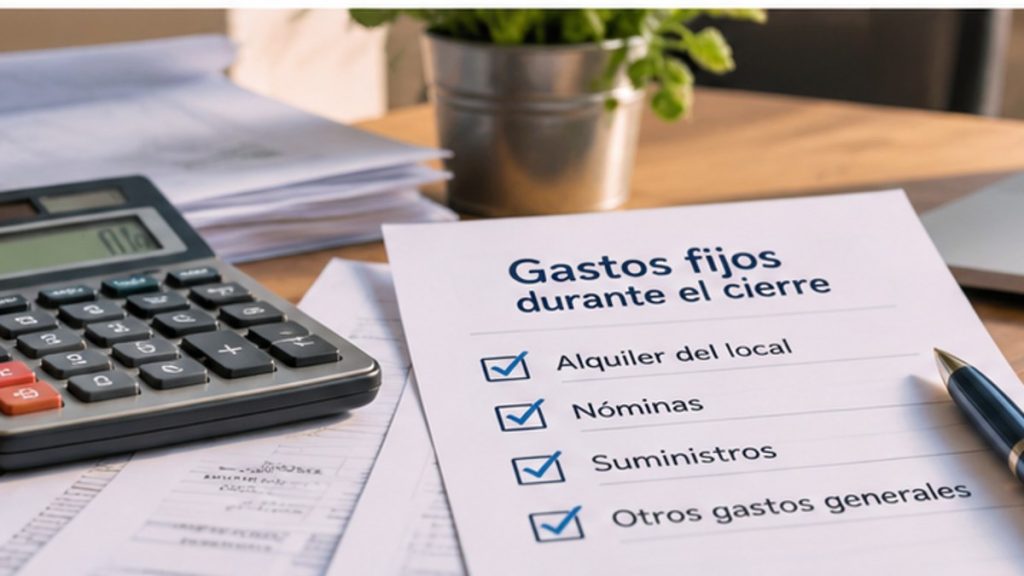
Aunque un negocio permanezca inactivo, existen gastos que pueden seguir siendo necesarios. El alquiler de un local, determinados costes laborales, servicios contratados o gastos generales de funcionamiento pueden mantenerse durante el periodo de paralización. La cobertura puede contemplar estos importes en la medida en que formen parte de los conceptos asegurados.
No obstante, es importante distinguir entre gastos que continúan y costes que desaparecen porque la actividad se ha detenido. Por ejemplo, si una empresa deja de comprar determinadas materias primas porque temporalmente no fabrica productos, ese ahorro debe tenerse en cuenta al calcular su pérdida económica.
También conviene recordar que, cuando se utiliza una modalidad basada en el margen bruto asegurado, los gastos permanentes y el beneficio previsto pueden estar ya integrados en la misma magnitud económica. En ese caso, no corresponde sumarlos nuevamente como si fueran pérdidas independientes.
Gastos extraordinarios para recuperar la actividad
Algunas pólizas permiten cubrir determinados gastos adicionales destinados a reducir las consecuencias de la interrupción. Pueden incluir, según las condiciones contratadas, el alquiler temporal de instalaciones, la utilización de maquinaria alternativa, la contratación de servicios externos o determinadas medidas necesarias para reanudar la actividad antes de lo previsto.
Estos gastos deben estar relacionados con el siniestro y cumplir los requisitos de la póliza. En algunas modalidades, su indemnización también depende de que sean razonables y contribuyan a reducir la pérdida económica que habría soportado la aseguradora.
Por ejemplo, si una industria puede continuar parte de su producción alquilando temporalmente una máquina, ese gasto podría resultar económicamente más conveniente que mantener paralizada toda la fabricación. La posibilidad de indemnizarlo dependerá de las garantías contratadas y de los límites aplicables.
¿Cómo se calcula la indemnización por pérdida de beneficios?
El cálculo de una indemnización por lucro cesante requiere determinar qué resultado económico habría obtenido la empresa sin el siniestro y compararlo con el resultado correspondiente al periodo afectado. No se trata de multiplicar automáticamente los días de cierre por la facturación habitual, porque una parte de los costes del negocio puede dejar de producirse durante la interrupción.
La metodología concreta depende de la modalidad de aseguramiento, de la definición contractual de los conceptos indemnizables y de la información económica disponible. En determinadas pólizas se utiliza como referencia el margen bruto asegurado; en otras pueden contemplarse los gastos permanentes o el beneficio neto de forma específica.
Diferencias entre facturación, beneficio y margen
La facturación representa el importe de las ventas o servicios realizados por una empresa. El beneficio es el resultado que queda después de descontar los costes y gastos correspondientes, mientras que el margen de contribución refleja, de forma simplificada, la diferencia entre los ingresos y los costes variables asociados a la actividad.
Estas magnitudes no son equivalentes. Una empresa que factura 30.000 euros al mes no obtiene necesariamente 30.000 euros de beneficio. Parte de sus ingresos se destina a materias primas, mercancías, suministros, salarios y otros costes de funcionamiento.
Por eso, al estudiar una garantía de pérdida de beneficios, conviene prestar atención a la definición de beneficio bruto o margen asegurado utilizada en las condiciones del contrato. No siempre coincide con el beneficio bruto que aparece en la contabilidad de la empresa.
Ejemplo práctico de una empresa que permanece cerrada 30 días
Para comprender el funcionamiento de esta cobertura, puede utilizarse el caso hipotético de una empresa que sufre un incendio cubierto y permanece totalmente paralizada durante 30 días. Antes del siniestro, registra una facturación mensual habitual de 30.000 euros y soporta costes variables de 12.000 euros, además de 12.000 euros de gastos fijos. En estas condiciones, su beneficio mensual previsto sería de 6.000 euros.
| Concepto económico | Importe mensual |
|---|---|
| Facturación habitual | 30.000 € |
| Costes variables que se dejan de soportar | −12.000 € |
| Margen de contribución perdido | 18.000 € |
| Gastos fijos incluidos en ese margen | 12.000 € |
| Beneficio previsto incluido en ese margen | 6.000 € |
En este ejemplo, los 18.000 euros representan una referencia simplificada del margen perdido durante el cierre. Esa cantidad comprende los 12.000 euros de gastos fijos y los 6.000 euros de beneficio previsto, por lo que no sería correcto sumar de nuevo ambos conceptos a los 18.000 euros.
Esto no significa que la aseguradora deba indemnizar necesariamente 18.000 euros. Para conocer el importe realmente indemnizable habría que comprobar la modalidad contratada, las posibles ventas mantenidas, las franquicias, los límites del capital asegurado, los gastos evitados y cualquier otro ajuste previsto en las condiciones de la póliza.
También sería necesario verificar que el incendio y el periodo de paralización cumplen los requisitos de la cobertura. Si la empresa hubiera podido seguir operando parcialmente, el cálculo debería reflejar los ingresos obtenidos durante ese tiempo.
Este ejemplo muestra por qué la correcta determinación del capital y de la base económica asegurada es tan importante como disponer de la garantía. Una póliza con un capital insuficiente puede dejar una parte considerable del perjuicio sin compensar, incluso cuando el siniestro esté cubierto.
¿Qué empresas y autónomos deberían valorar esta protección?
La conveniencia de contratar un seguro por paralización de actividad no depende únicamente del tamaño de una empresa. Un pequeño comercio con gastos fijos elevados puede quedar económicamente más expuesto a un cierre temporal que una empresa de mayor dimensión capaz de trasladar su producción o mantener parte de su actividad en otras instalaciones.
Los negocios que dependen de un local físico, maquinaria especializada, instalaciones frigoríficas, equipos de producción o determinados procesos esenciales deberían prestar especial atención a las consecuencias que tendría una interrupción prolongada. Comercios, restaurantes, hoteles, talleres e industrias presentan situaciones diferentes, pero comparten una cuestión fundamental: la actividad puede detenerse mientras muchas obligaciones económicas permanecen.
En un restaurante, por ejemplo, un incendio puede inutilizar la cocina y obligar a suspender el servicio mientras se realizan las reparaciones. En un taller mecánico, un daño grave en las instalaciones puede impedir el acceso de vehículos o la utilización de equipos imprescindibles. Por su parte, una empresa industrial puede sufrir una interrupción significativa si queda inutilizada una máquina para la que no existe una alternativa inmediata.
Las empresas de servicios también pueden necesitar esta protección, especialmente cuando su actividad depende de oficinas, equipamiento o instalaciones específicas. En cualquier caso, la conveniencia y el alcance de la cobertura deben valorarse según las características reales del negocio.
Una forma práctica de analizar la exposición consiste en considerar cuánto tiempo podría permanecer detenida la actividad, qué gastos continuarían durante ese periodo y qué alternativas existirían para mantener los ingresos. También conviene estudiar la dependencia de proveedores, los tiempos de reposición de maquinaria y las posibles dificultades para recuperar clientes después de una interrupción.
Esta valoración puede formar parte de una revisión más amplia de los seguros para proteger una pyme, donde la protección frente al lucro cesante cumple una función distinta a la de la responsabilidad civil, los daños materiales y otras garantías empresariales.
¿Qué debe revisar una empresa antes de contratar esta cobertura?
Contratar un seguro de pérdida de beneficios requiere algo más que comprobar si la garantía aparece en el condicionado. Para que resulte realmente útil, es necesario que los riesgos cubiertos, el capital asegurado y el tiempo de protección se adapten a la actividad y a la capacidad de recuperación de la empresa.
Una cobertura insuficientemente dimensionada puede generar una falsa sensación de seguridad. El negocio podría tener derecho a una indemnización y, aun así, soportar pérdidas importantes porque el periodo cubierto sea demasiado corto o porque el importe asegurado no refleje su situación económica.
Capital asegurado y periodo de indemnización
El capital debe calcularse a partir de los conceptos económicos que se pretenden proteger y de la modalidad contratada. Para ello resulta conveniente examinar la facturación, los márgenes, los gastos permanentes y la evolución prevista del negocio. Cuando existen variaciones estacionales, la estimación debe tenerlas en cuenta, ya que las consecuencias de un cierre pueden ser muy distintas según la época del año.
Otro elemento decisivo es el periodo máximo de indemnización, que determina durante cuánto tiempo puede quedar protegida la pérdida económica causada por el siniestro. Algunas pólizas establecen periodos de 12 meses, mientras que otras pueden contemplar duraciones diferentes, tanto inferiores como superiores.
La elección no debería responder únicamente al precio. Una fábrica que necesita importar maquinaria específica puede tardar bastante más en recuperar su capacidad productiva que un comercio cuyo equipamiento puede sustituirse con relativa rapidez. Además, recuperar las instalaciones no siempre significa recuperar inmediatamente el volumen habitual de ventas.
Desde Seguros Raúl Morales, el análisis de las necesidades empresariales se plantea mediante un asesoramiento personalizado. En coberturas como la pérdida de beneficios, conocer los tiempos de recuperación y la estructura económica del negocio permite valorar con mayor precisión las condiciones que conviene contratar.
Franquicias, riesgos cubiertos y exclusiones
La franquicia temporal es otro aspecto que merece atención. Cuando existe, determina qué parte inicial del periodo de interrupción queda a cargo del asegurado. Por ejemplo, si una póliza establece una franquicia temporal de tres días, la indemnización correspondiente a ese periodo puede quedar excluida del cálculo, conforme a las condiciones pactadas.
No debe confundirse la franquicia con un periodo de carencia, ya que son conceptos diferentes. La franquicia delimita la parte del perjuicio asumida por el asegurado, mientras que una carencia puede establecer un tiempo inicial durante el cual determinadas coberturas todavía no producen efectos.
También conviene revisar qué siniestros permiten activar la garantía, si se contempla la paralización parcial, cuáles son las exclusiones y qué gastos adicionales pueden indemnizarse. La existencia de límites específicos o sublímites puede modificar considerablemente el alcance real de la protección.
La recomendación más importante es revisar el contrato completo, incluidas las condiciones particulares y las generales aplicables, antes de tomar una decisión. Dos pólizas que utilizan la expresión «pérdida de beneficios» pueden ofrecer protecciones muy distintas.
¿Cómo se justifican las pérdidas económicas ante la aseguradora?
Para solicitar una indemnización por pérdida de beneficios no basta con demostrar que el negocio permaneció cerrado. También es necesario acreditar la existencia del siniestro cubierto, su relación con la interrupción de la actividad y el perjuicio económico derivado de esa situación.
La documentación requerida dependerá de las características de la empresa y de las condiciones de la póliza. Habitualmente pueden resultar útiles los registros de facturación, las cuentas de resultados, los libros contables, las declaraciones fiscales, los justificantes de gastos y la información que permita conocer la actividad habitual del negocio antes de la paralización.
En empresas con una actividad variable, también pueden ser relevantes los datos de periodos equivalentes de ejercicios anteriores, los pedidos pendientes, los contratos en vigor y cualquier circunstancia que ayude a estimar el resultado económico que razonablemente se habría obtenido sin el siniestro.
Por ejemplo, una empresa dedicada a productos de temporada no debería analizarse únicamente a partir de la facturación media anual si el cierre coincide con el periodo en el que concentra una parte importante de sus ventas. Para calcular correctamente la pérdida será necesario considerar las características de su actividad y los criterios previstos en la póliza.
También conviene conservar la documentación relacionada con la reparación de los daños, los presupuestos, las fechas de interrupción y reanudación del negocio y las medidas adoptadas para reducir las pérdidas. Si se alquilan instalaciones alternativas o se contratan servicios extraordinarios para mantener parte de la actividad, sus justificantes pueden ser necesarios para valorar su posible indemnización.
La empresa asegurada debe comunicar el siniestro por los cauces y dentro de los plazos que correspondan, facilitar la información necesaria y colaborar en la valoración de los daños. En este proceso, contar con asesoramiento profesional puede ayudar a identificar la documentación relevante y comprender cómo se aplican las condiciones contratadas.
Por ello, además de estudiar el precio y las garantías antes de contratar, resulta conveniente valorar la atención y el acompañamiento disponibles cuando se produce un siniestro. Seguros Raúl Morales ofrece asesoramiento personalizado a empresas, un servicio que permite abordar la protección empresarial desde las necesidades específicas de cada actividad.
¿El seguro multirriesgo empresarial incluye la pérdida de beneficios?
La pérdida de beneficios puede incorporarse como garantía dentro de un seguro multirriesgo empresarial, aunque no todas las pólizas la incluyen automáticamente ni ofrecen el mismo alcance. Por esta razón, disponer de un seguro de comercio o multirriesgo industrial no significa necesariamente que estén cubiertas las pérdidas económicas derivadas de una interrupción de actividad.
El seguro multirriesgo suele agrupar distintas garantías destinadas a proteger el patrimonio y determinados riesgos del negocio. Entre ellas pueden encontrarse los daños por incendio, agua, robo o fenómenos atmosféricos, además de otras coberturas contratables. La garantía de lucro cesante cumple una función complementaria: atender las consecuencias económicas de una paralización provocada por los acontecimientos incluidos en el contrato.
La relación entre ambas protecciones resulta especialmente importante cuando un mismo siniestro provoca daños físicos y pérdidas económicas. Una empresa puede necesitar que se repare una instalación dañada y, al mismo tiempo, disponer de recursos para afrontar determinados gastos mientras recupera su actividad.
Por tanto, al comparar opciones de seguro multirriesgo para empresas, conviene verificar si se ofrece la garantía de pérdida de beneficios, qué acontecimientos la activan, cómo se calcula la indemnización y qué periodo máximo contempla. No es suficiente que una cobertura aparezca mencionada de forma genérica en la documentación comercial.
La Ley de Contrato de Seguro permite que el lucro cesante se asegure de forma independiente o como garantía añadida. En ambos casos, lo relevante es que el contrato responda a los riesgos económicos que la empresa necesita cubrir. Una revisión de la póliza permite identificar diferencias entre los bienes asegurados y las consecuencias que pueden producirse si esos bienes dejan de utilizarse.
Seguros Raúl Morales: asesoramiento para proteger la continuidad de la empresa
Un siniestro importante puede afectar a una empresa mucho más allá de los daños visibles en sus instalaciones. La imposibilidad de desarrollar su actividad, la pérdida de ingresos y la continuidad de determinadas obligaciones económicas pueden comprometer su estabilidad incluso después de haber reparado los desperfectos.
El seguro de pérdida de beneficios permite abordar una parte de ese riesgo, siempre que la cobertura se adapte a la realidad del negocio. Para ello es fundamental analizar los acontecimientos que podrían provocar una paralización, los gastos que continuarían durante el cierre, la capacidad económica de la empresa y el tiempo necesario para recuperar su funcionamiento habitual.
Seguros Raúl Morales, agencia de seguros ubicada en Écija (Sevilla), ofrece asesoramiento personalizado para empresas y profesionales. A través del análisis de las necesidades de cada actividad, la agencia puede orientar la revisión de los riesgos asegurados, las garantías contratadas y las posibles necesidades de protección complementaria.
Una empresa que ya dispone de un seguro multirriesgo también puede necesitar comprobar si cuenta con una garantía de lucro cesante y si sus condiciones se ajustan a su situación actual. Los cambios en la facturación, la incorporación de maquinaria o las modificaciones de la actividad pueden hacer conveniente una nueva valoración de las coberturas.
Las empresas y autónomos interesados en revisar su protección frente a la paralización de actividad pueden contactar con Seguros Raúl Morales para solicitar asesoramiento sobre las alternativas de aseguramiento disponibles. Porque proteger las instalaciones de un negocio es importante, pero también lo es valorar cómo puede mantenerse su estabilidad económica cuando un siniestro impide seguir trabajando con normalidad.
Preguntas frecuentes sobre el seguro de pérdida de beneficios (FAQs)
¿Es obligatorio contratar un seguro de lucro cesante?
En España no existe una obligación general que exija a todas las empresas y autónomos contratar un seguro de pérdida de beneficios para desarrollar su actividad. Su contratación es, con carácter general, voluntaria, aunque pueden existir exigencias específicas derivadas de determinados contratos o acuerdos.
La conveniencia de incorporarlo depende del nivel de exposición económica del negocio y de su capacidad para afrontar una interrupción. Una empresa con una reserva financiera limitada o con obligaciones fijas importantes puede tener mayores dificultades para mantener su estabilidad durante un cierre prolongado.
¿Cubre una caída de ventas sin que se produzca un siniestro asegurado?
Como regla general, la cobertura convencional de pérdida de beneficios asociada a daños materiales no indemniza una caída de ventas causada únicamente por factores comerciales o económicos. Habitualmente debe existir un siniestro incluido en el contrato que provoque la interrupción o reducción de la actividad.
Por ejemplo, perder clientes por la apertura de un competidor no equivale a sufrir una paralización ocasionada por un incendio cubierto. Existen seguros y garantías específicos para determinados supuestos de interrupción, pero su alcance debe comprobarse individualmente.
¿Cuánto tiempo puede durar la indemnización?
El periodo máximo de indemnización depende de lo establecido en la póliza. Aunque existen contratos que contemplan 12 meses, no puede considerarse una duración universal para todos los seguros de pérdida de beneficios.
La cobertura puede finalizar antes de alcanzar ese límite si desaparece la pérdida indemnizable, de acuerdo con las condiciones contratadas. Por eso resulta importante calcular cuánto tiempo podría necesitar una empresa para recuperar su nivel de actividad y no limitar el análisis al tiempo estrictamente necesario para reparar los daños materiales.
¿Puede intervenir el Consorcio de Compensación de Seguros?
Sí. El Consorcio de Compensación de Seguros puede indemnizar pérdidas de beneficios derivadas de determinados riesgos extraordinarios, siempre que se cumplan los requisitos establecidos en su normativa.
Entre las condiciones principales se encuentran que la pérdida de beneficios esté expresamente asegurada y que exista un daño directo en bienes asegurados que sean propiedad o estén a disposición del propio asegurado. La aplicación de esta protección depende también de las condiciones y límites del seguro ordinario y del régimen legal correspondiente.
El alcance de la cobertura y los procedimientos de solicitud pueden consultarse en la información oficial del Consorcio de Compensación de Seguros.


0 comentarios